Μια ακόμα εργασιακή εβδομάδα παρήλθε, με βασικό στοιχείο ανάλυσης και αναφοράς τον νέο Ν. 5354/2026, με τίτλο «Ενίσχυση εποπτείας των υπό διαχείριση απαιτήσεων από δάνεια και πιστώσεις – Προστασία συνεπών οφειλετών – Φορολογική μεταχείριση και εποπτεία κρυπτοστοιχείων – Λογιστική μεταρρύθμιση της Γενικής Κυβέρνησης και λοιπές διατάξεις».
Με τον Ν. 5354/2026 (ΦΕΚ Α΄ 184/9-11-2026), ο οποίος ψηφίστηκε από τη Βουλή στις 5 Νοεμβρίου 2026, επέρχονται σημαντικές παρεμβάσεις στο φορολογικό μας σύστημα, με κυριότερες τη θέσπιση ολοκληρωμένου πλαισίου φορολόγησης των κρυπτοστοιχείων, τη διεύρυνση της ρύθμισης των φορολογικών οφειλών και την αναμόρφωση επιμέρους διατάξεων της φορολογίας εισοδήματος, περιουσίας και έμμεσων φόρων.
Ειδικότερα, με τα άρθρα 35–38 τροποποιούνται οι διατάξεις του Ν.5313/2026, παρέχοντας τη δυνατότητα ρύθμισης βεβαιωμένων ληξιπρόθεσμων οφειλών προς τη φορολογική διοίκηση, οι οποίες κατέστησαν ληξιπρόθεσμες μέχρι 31/12/2024, σε έως 120 μηνιαίες δόσεις, αντί των 72 που προβλέπονταν προηγουμένως. Η αίτηση υποβάλλεται μέχρι 30/6/2027, με ελάχιστη μηνιαία δόση 30 ευρώ και συγκεκριμένες προϋποθέσεις υπαγωγής. Παράλληλα, προβλέπεται αντίστοιχη δυνατότητα 120 δόσεων για ασφαλιστικές οφειλές, ενώ καταργούνται χρονικοί περιορισμοί υπαγωγής σε ρυθμίσεις οφειλών από καταπτώσεις εγγυήσεων του Δημοσίου.
Ιδιαίτερης σημασίας είναι το δεύτερο μέρος του νόμου (άρθρα 44–54), με το οποίο θεσπίζεται ειδικό φορολογικό πλαίσιο για τα κρυπτοστοιχεία. Μεταξύ άλλων, προσδιορίζεται η αγοραία αξία τους για τις παροχές σε είδος, διευκρινίζεται η αντιμετώπιση της μεταβίβασής τους σε σχέση με το εισόδημα από επιχειρηματική δραστηριότητα και διευρύνεται η έννοια των τόκων του άρθρου 37 του Ν.4172/2013. Εισάγεται, επίσης, νέο άρθρο 42Β στον Κώδικα Φορολογίας Εισοδήματος, με αυτοτελείς κανόνες φορολόγησης της υπεραξίας από τη μεταβίβαση κρυπτοστοιχείων, ενώ ορίζεται φορολογικός συντελεστής 15%. Προβλέπεται, ακόμη, δυνατότητα οικειοθελούς δήλωσης εισοδημάτων από κρυπτοστοιχεία προηγούμενων περιόδων.
Στο πεδίο της φορολογίας περιουσίας, τα άρθρα 51–53 του νόμου τροποποιούν τον Ν.5219/2025, καθορίζοντας τον χαρακτηρισμό των κρυπτοστοιχείων ως ασώματης κινητής περιουσίας στην αλλοδαπή για σκοπούς κληρονομικής φορολογίας, δωρεών και γονικών παροχών. Παράλληλα, θεσπίζεται ειδικός κανόνας αποτίμησής τους, με βάση την τιμή σε ευρώ που προκύπτει από αναγνωρισμένες πλατφόρμες διαπραγμάτευσης κατά την προηγούμενη ημέρα γένεσης της φορολογικής υποχρέωσης. Επιπλέον, η πώλησή τους εξαιρείται από το Ψηφιακό Τέλος Συναλλαγής (άρθρο 54).
Σημαντικές είναι και οι λοιπές φορολογικές παρεμβάσεις. Με το άρθρο 302 τροποποιείται το άρθρο 5Γ του Ν.4172/2013, σχετικά με τις προϋποθέσεις διατήρησης του ειδικού καθεστώτος φορολόγησης φυσικών προσώπων που μεταφέρουν τη φορολογική κατοικία τους στην Ελλάδα. Με το άρθρο 303 θεσπίζεται αυτοτελής φορολόγηση 15% για τις αλλοδαπές συντάξεις συνταξιούχων διεθνών οργανισμών που είναι φορολογικοί κάτοικοι Ελλάδας.
Τα άρθρα 305–307 ρυθμίζουν ζητήματα παρακράτησης φόρου στις πληρωμές της Ιεράς Κοινότητας και των Ιερών Μονών του Αγίου Όρους, καθώς και τις υποχρεώσεις της Εκκλησίας της Ελλάδος, σχετικά με τη δήλωση και τη φορολόγηση της ακίνητης περιουσίας των Ιερών Μονών.
Με τα άρθρα 308–310 εισάγεται η δυνατότητα οίκοθεν μετάταξης αγροτών από το ειδικό στο κανονικό καθεστώς Φ.Π.Α., όταν δεν πληρούν πλέον τις νόμιμες προϋποθέσεις, ενώ αναμορφώνονται οι όροι χορήγησης φορολογικής ενημερότητας σε νομικά πρόσωπα κατά τη μεταβίβαση ακινήτων.
Τέλος, με τα άρθρα 341–345 τροποποιούνται διατάξεις για τον συμπληρωματικό φόρο, τον μηχανισμό συνοριακής προσαρμογής άνθρακα, την απαλλαγή επιχειρήσεων που έχουν λάβει επιδότηση επιτοκίου και την τελωνειακή νομοθεσία. Ιδιαίτερη αναφορά αξίζει στο άρθρο 365, το οποίο επεκτείνει το ειδικό φορολογικό καθεστώς της ναυτιλίας σε εταιρείες χαρτοφυλακίου ποντοπόρων πλοίων που εισάγονται στο Χρηματιστήριο Αθηνών.
Ο νέος νόμος, συνεπώς, δεν περιορίζεται σε επιμέρους διορθωτικές παρεμβάσεις, αλλά εισάγει ουσιαστικές αλλαγές σε κρίσιμους τομείς της φορολογικής νομοθεσίας, επιχειρώντας να προσαρμόσει το υφιστάμενο πλαίσιο στις νέες μορφές περιουσίας και συναλλαγών, αλλά και στις σύγχρονες ανάγκες της φορολογικής διοίκησης.
Από την ειδησεογραφία της Εβδομάδας που πέρασε, «Ευρωπαϊκή Ψηφιακή Υποδομή «ΙΜΡΑCΤS - ΕDΙC» - Κατατέθηκε στη Βουλή το νομοσχέδιο». Κατατέθηκε στη Βουλή το νομοσχέδιο του Υπουργείου Ψηφιακής Διακυβέρνησης, με τίτλο «Μεταφορά της Κοινοπραξίας Ευρωπαϊκής Ψηφιακής Υποδομής «ΙΜΡΑCΤS - ΕDΙC» στην ελληνική έννομη τάξη και λοιπές διατάξεις». Δείτε το κατατεθέν σχέδιο νόμου εδώ.
«Η διοικητική κωδικοποίηση του Κώδικα ΦΠΑ». Με την απόφαση 182924/2026 κοινοποιείται η διοικητική κωδικοποίηση της νομοθεσίας για τον Φόρο Προστιθέμενης Αξίας των διατάξεων του Ν. 5144/2024 μετά την τροποποίησή τους από τον Ν. 5313/2026. Δείτε τη σχετική απόφαση εδώ.
«ΑΑΔΕ: Με τον Δείκτη Jaccard εντοπίστηκαν οι αχυράνθρωποι». Η Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ) χρησιμοποιεί τον δείκτη ομοιότητας Jaccard σε ένα εξελιγμένο μοντέλο ανίχνευσης επιχειρηματικών συσχετίσεων για να εντοπίζει και να εξαρθρώνει κυκλώματα εικονικών εταιρειών («εταιρειών-φαντασμάτων») και «αχυρανθρώπων». Αντί να εξετάζει κάθε επιχείρηση μεμονωμένα, ο αλγόριθμος χαρτογραφεί τις κρυφές συνδέσεις μεταξύ διαφορετικών ΑΦΜ που ανοίγουν και κλείνουν διαδοχικά για να αποφεύγουν την πληρωμή φόρων και εισφορών.
Πώς λειτουργεί ο αλγόριθμος στην πράξη
Το σύστημα ανάλυσης κινδύνου της ΑΑΔΕ αντιμετωπίζει κάθε επιχείρηση ως ένα «σύνολο δεδομένων» και συγκρίνει τα χαρακτηριστικά της με εκείνα άλλων επιχειρήσεων. Όσο υψηλότερος είναι ο δείκτης Jaccard (κοντά στο 1), τόσο μεγαλύτερη είναι η πιθανότητα οι εταιρείες να ανήκουν στο ίδιο κύκλωμα.
- Σύγκριση φυσικών προσώπων. Ο αλγόριθμος ελέγχει πόσοι εταίροι, μέτοχοι, διαχειριστές ή νόμιμοι εκπρόσωποι επαναλαμβάνονται σε διαφορετικά εταιρικά σχήματα.
- Διασταύρωση υποδομών και επαφών. Εντοπίζει κοινές επαγγελματικές έδρες, ίδια τηλέφωνα επικοινωνίας, διευθύνσεις email, λογιστές ή τραπεζικούς λογαριασμούς.
- Ανάλυση εμπορικών συναλλαγών. Μετρά την επικάλυψη στους πελάτες και τους προμηθευτές μέσω των δεδομένων του myDATA και των δηλώσεων ΦΠΑ. Αν μια νέα εταιρεία εξυπηρετεί ακριβώς τους ίδιους πελάτες με μια εταιρεία που μόλις «κατέβασε ρολά» αφήνοντας χρέη, ο δείκτης ομοιότητας εκτοξεύεται.
- Χαρτογράφηση δικτύων. Το εργαλείο αυτό οδήγησε στην εξάρθρωση μεγάλου κυκλώματος 380 επιχειρήσεων και 205 προσώπων που είχαν συσσωρεύσει οφειλές 43 εκατομμυρίων ευρώ προς το Δημόσιο.
Η εφαρμογή του στην υπόθεση των αχυρανθρώπων στην Θεσσαλονίκη
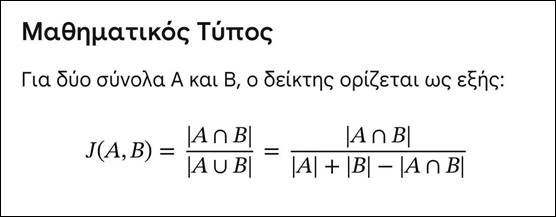
Ο δείκτης Jaccard συγκρίνει αποκλειστικά δύο πρόσωπα κάθε φορά: αν ο ένας εμφανίζεται σε 15 εταιρείες, ο άλλος σε 15 και έχουν 10 κοινές, τότε έχουν συνολικά 15 + 15 - 10 = 20 διαφορετικές εταιρείες — τις κοινές τις μετράμε μία φορά.
Jaccard = κοινές εταιρείες / σύνολο διαφορετικών εταιρειών = 10 / 20 = 0,5 ή 50%.
Δηλαδή, οι μισές από τις 20 εταιρείες είναι κοινές και στους δύο.
Τα ζευγάρια με υψηλή ομοιότητα, όταν έχουν κοινά πρόσωπα, ενώνονται σαν «κρίκοι». Από τους κρίκους σχηματίζονται «αλυσίδες» και αναδεικνύονται δίκτυα επιχειρηματικών σχέσεων και ενδείξεις συνεργασίας. Εμείς εντοπίζουμε το δίκτυο η έρευνα δείχνει αν μέσα σε αυτό γίνονται παράνομες πράξεις.
Στην υπόθεση της Θεσσαλονίκης, με τον Jaccard το ΔΕΟΣ της ΑΑΔΕ εντόπισε εκατοντάδες «κρίκους» μεταξύ ΑΦΜ, δηλαδή σχέσεις ανά δύο, με τουλάχιστον 2 κοινές εταιρείες σε κάθε ζευγάρι. Ενώνοντας αυτούς τους κρίκους, προέκυψαν αλυσίδες και ομάδες:
- Με Jaccard πάνω από 5%: 719 κρίκοι μεταξύ 369 ΑΦΜ, σε 29 ομάδες. Η μεγαλύτερη περιλάμβανε 262 ΑΦΜ.
- Με Jaccard πάνω από 10%: 504 κρίκοι μεταξύ 330 ΑΦΜ, σε 60 ομάδες. Η μεγαλύτερη είχε 34 ΑΦΜ.
- Με Jaccard πάνω από 20%: 358 κρίκοι μεταξύ 270 ΑΦΜ, σε 77 ομάδες. Η μεγαλύτερη είχε 13 ΑΦΜ.
Πρακτικά, ο Α συνδέεται με τον Β και ο Β με τον Γ, οπότε δημιουργείται μια αλυσίδα, χωρίς απαραίτητα ο Α να συνδέεται άμεσα με τον Γ. Όσο αυξάνουμε το όριο, κρατάμε τις σχέσεις με μεγαλύτερη ομοιότητα και οι μεγάλες αλυσίδες σπάνε σε μικρότερες ομάδες.
Έτσι κατευθύνουμε τον έλεγχο στις συγκεκριμένες συνδέσεις και στις κοινές εταιρείες τους. Οι ομάδες αυτές δεν σημαίνουν από μόνες τους αποδεδειγμένα κυκλώματα.
Τι έχει αλλάξει στους φορολογικούς ελέγχους
Η ενσωμάτωση του δείκτη Jaccard στη φαρέτρα της φορολογικής διοίκησης έχει μετασχηματίσει τον τρόπο διεξαγωγής των ελέγχων:
- Εντοπισμός ύποπτων ΑΦΜ. Οι υπηρεσίες της ΑΑΔΕ μπορούν να εντοπίζουν με ταχύτητα τα ύποπτα μοτίβα
- Στοχευμένοι έλεγχοι χωρίς ανθρώπινη παρέμβαση. Οι αλγόριθμοι επιλέγουν αυτόματα τις υποθέσεις υψηλού κινδύνου, κατευθύνοντας τους ελεγκτές απευθείας στον πυρήνα των κυκλωμάτων.
- Διασύνδεση βάσεων δεδομένων. Ο δείκτης συνδυάζεται με δεδομένα από το ΓΕΜΗ, τις τράπεζες, τα κτηματολογικά στοιχεία και τις ηλεκτρονικές πληρωμές, δημιουργώντας ένα ενιαίο ψηφιακό προφίλ κινδύνου.
Ακολουθεί link σχετικού video. Στο video παρουσιάζεται πώς εξελίχθηκε η έρευνα στη συγκεκριμένη υπόθεση. Πρόκειται για μεθοδολογία, που ακολουθείται σε όλες τις αντίστοιχες περιπτώσεις. Τα τετράγωνα, που στο τέλος καταλήγουν με κόκκινο πλαίσιο, είναι οι περιπτώσεις, που χαρακτηρίζονται «επικίνδυνες»: https://www.youtube.com/watch?v=XhVoI3U-TTc
«ΑΑΔΕ - ΔΕΟΣ: Εξάρθρωση κυκλώματος εταιρειών-βιτρίνα για παράνομες επιστροφές φόρων – 15 συλλήψεις». Οι ελεγκτές των Δυνάμεων Ελέγχου Οικονομικών Συναλλαγών (ΔΕΟΣ) της ΑΑΔΕ εξάρθρωσαν οργανωμένο κύκλωμα εταιρειών, το οποίο, μέσω εικονικών συναλλαγών, απέκρυπτε φορολογητέα έσοδα και ζητούσε παράνομες επιστροφές φόρων.
Σύμφωνα με τα ευρήματα των ελέγχων του ΔΕΟΣ, οι εμπλεκόμενοι είχαν στήσει μηχανισμό συστηματικής φοροδιαφυγής μέσω ανταλλαγής εικονικών τιμολογίων υψηλών ποσών, που κατέληξε σε 8 εταιρείες να αποκρύψουν φορολογητέα ύλη που υπερβαίνει τα 28 εκατ. ευρώ (13 σε φόρο εισοδήματος και 15 σε ΦΠΑ) και υποβάλουν και να λάβουν επιστροφές φόρων συνολικού ποσού 4,8 εκατ. ευρώ, χωρίς να τις δικαιούνται.
Κατόπιν των ελέγχων του ΔΕΟΣ, τα 28 εκατ. ευρώ έχουν ήδη καταλογιστεί. Ταυτόχρονα, στο πλαίσιο της επιχείρησης πραγματοποιήθηκαν 15 συλλήψεις, μεταξύ των οποίων - μέχρι στιγμής - και 2 τραπεζικών στελεχών και 4 λογιστών.
Πώς λειτουργούσε το κύκλωμα
Οι εταιρείες εμφανίζονταν σε διάφορους επιχειρηματικούς κλάδους. Πίσω τους βρίσκονταν συχνά πρόσωπα, που δεν ταίριαζαν με τον ρόλο που τους είχε δοθεί. Άνεργοι, ιδιοκτήτες τοπικών καφενείων και άλλοι χωρίς καμία εμφανή επιχειρηματική δραστηριότητα ήταν δηλωμένοι ως διαχειριστές ή μοναδικοί εταίροι. Οι επιχειρήσεις αυτές είχαν δραστηριότητα, που το οικονομικό και επαγγελματικό προφίλ των διαχειριστών δεν μπορούσε σε καμία περίπτωση να δικαιολογήσει.
Πώς εντοπίστηκε το κύκλωμα
Το κλειδί για την αποκάλυψη ήταν τα δεδομένα. Οι ελεγκτές χρησιμοποίησαν εξειδικευμένη τεχνική ανάλυσης δικτύων και συσχετίσεων, μαζί με τον δείκτη ομοιότητας Jaccard, μία μέθοδος που δείχνει σε ποιο βαθμό επικαλύπτονται δύο σύνολα στοιχείων. Έτσι χαρτογράφησαν τις σύνθετες διασυνδέσεις ανάμεσα σε εταιρείες, πρόσωπα, τραπεζικούς λογαριασμούς και συναλλαγές.
Αναδύθηκε ένα πλέγμα εταιρειών με έντονα ύποπτα κοινά χαρακτηριστικά: Επικαλύψεις στη διοίκηση, στις συναλλαγές και στους τραπεζικούς λογαριασμούς, και τα ίδια φυσικά πρόσωπα να εμφανίζονται ξανά και ξανά ως διαχειριστές ή μοναδικοί εταίροι.
Ο ρόλος των δύο τραπεζικών υπαλλήλων
Μεταξύ των συλληφθέντων περιλαμβάνονται και δύο διευθυντές υποκαταστημάτων τράπεζας στην Δυτική Ελλάδα και στην Ανατολική Αττική, οι οποίοι «διευκόλυναν» τους διαχειριστές αυτών των εταιρειών να κάνουν αναλήψεις αυτών των παράνομων επιστροφών, εκατοντάδων χιλιάδων ευρώ σε μετρητά, με… «αμοιβή» άνω των 100.000 ευρώ ανά ανάληψη. Για την αποκάλυψη της δράσης των δύο διευθυντικών στελεχών οι ελεγκτές των ΔΕΟΣ συνεργάστηκαν με τον εσωτερικό έλεγχο της τράπεζας, ώστε να διαπιστωθεί ακριβώς πώς διευκόλυναν το κύκλωμα.
Λογιστές που υπέβαλαν δηλώσεις μέσω καφενείου
Στο κύκλωμα φέρονται να εμπλέκονται και λογιστές, με τέσσερις από αυτούς έχουν ήδη συλληφθεί
Το κύκλωμα χρησιμοποιούσε καφενείο στο κέντρο της Αθήνας, το οποίο παρείχε την τεχνολογική υποστήριξη για να υποβάλλονται οι φορολογικές δηλώσεις. Η συγκεκριμένη επιχείρηση μεταβιβάστηκε σε αχυράνθρωπο του κυκλώματος, μόλις ολοκληρώθηκαν οι υποβολές των δηλώσεων.
Πλέον των 15 συλλήψεων, έγιναν έρευνες σε επαγγελματικούς χώρους και κατοικίες. Κατασχέθηκαν έγγραφα, ηλεκτρονικά μέσα αποθήκευσης και άλλα αποδεικτικά στοιχεία.
Η έρευνα συνεχίζεται. Στόχος είναι η πλήρης αξιοποίηση των ευρημάτων και ο εντοπισμός τυχόν πρόσθετων προσώπων και εταιρειών που εμπλέκονται.
Από την αρθρογραφία της Εβδομάδας που πέρασε, Επιστ. Ομάδα Epsilon Net και «Ο Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων». Σύμφωνα με την Ε.Ο. «Με τον Ν. 5355/2026 «Ενίσχυση του διαθέσιμου εισοδήματος, της αποταμίευσης και των επενδύσεων, φορολογικές, μισθολογικές, συνταξιοδοτικές διατάξεις και λοιπές διατάξεις κοινωνικής πολιτικής» (ΦΕΚ Α΄ 188/13-11-2026) θεσπίστηκε ο Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων (Α.Ε.Λ.Α.). Ο θεσμός ρυθμίζεται στο Μέρος Β΄ του νόμου, στα άρθρα 32–49. Σκοπός του, κατά το άρθρο 32, είναι η ενίσχυση της μακροχρόνιας αποταμίευσης, η προώθηση της χρηματοοικονομικής παιδείας και η δημιουργία περιουσιακών στοιχείων για τους νέους, ενώ τα άρθρα 33 και 34 καθορίζουν το αντικείμενο και τους βασικούς ορισμούς του πλαισίου.
Η λειτουργία του θεσμού
Κατά το άρθρο 35, για κάθε ανήλικο με ελληνική ιθαγένεια ή με ιθαγένεια άλλου κράτους μέλους της Ευρωπαϊκής Ένωσης, εφόσον στη δεύτερη περίπτωση είναι φορολογικός κάτοικος Ελλάδας, ο νόμιμος εκπρόσωπος μπορεί να ανοίξει έναν μοναδικό Α.Ε.Λ.Α.. Η αίτηση υποβάλλεται πριν από τη συμπλήρωση του δεύτερου έτους της ηλικίας του παιδιού. Ειδικά για αιτήσεις που θα υποβληθούν εντός του 2027, δικαιούχοι είναι τέκνα που έχουν γεννηθεί από την 1η Ιανουαρίου 2025. Ο λογαριασμός συνδέεται με τον μοναδικό αριθμό φορολογικής ή κοινωνικοασφαλιστικής ταυτοποίησης του δικαιούχου. Σύμφωνα με το άρθρο 37, εισφορές μπορούν να καταβάλλουν τόσο φυσικά, όσο και νομικά πρόσωπα, επομένως και παππούδες, γιαγιάδες ή άλλοι συγγενείς, με συνολικό ανώτατο όριο 10.000 ευρώ ανά λογαριασμό και ανά ημερολογιακό έτος.
Η συνεισφορά του Δημοσίου
Το Δημόσιο αντιστοιχίζει το 100% των επιλέξιμων εισφορών, έως 100 ευρώ τον μήνα και έως 1.200 ευρώ ανά ημερολογιακό έτος για κάθε δικαιούχο. Το μέγιστο ετήσιο ποσό αυξάνεται κατά 10% ανά πενταετία. Η κρατική συνεισφορά πιστώνεται εντός τριάντα ημερολογιακών ημερών από την αμετάκλητη πίστωση της επιλέξιμης εισφοράς, με ετήσια εκκαθάριση όπου απαιτείται (άρθρο 38). Επομένως, μηνιαία εισφορά 100 ευρώ μπορεί να συνοδεύεται από ισόποση κρατική ενίσχυση, μέχρι την εξάντληση του ετήσιου ορίου.
Η επενδυτική διάσταση
Μέχρι την ενηλικίωση, τη διαχείριση ασκεί ο νόμιμος εκπρόσωπος, με δυνατότητα επιλογής παρόχου, επενδυτικού προϊόντος ή, υπό προϋποθέσεις, αυτοδιαχείρισης (άρθρο 36). Τα κεφάλαια επενδύονται αποκλειστικά στα επιλέξιμα μέσα του άρθρου 39 και ειδικά σε αμοιβαία κεφάλαια και ETF τύπου Ο.Σ.Ε.Κ.Α., μετοχές και ομόλογα που διαπραγματεύονται σε ρυθμιζόμενες αγορές της Ε.Ε. ή του Ε.Ο.Χ., καθώς και καταθέσεις και αμοιβαία κεφάλαια χρηματαγοράς, με συνολικό όριο μετρητών 5% του χαρτοφυλακίου. Εξαιρούνται, μεταξύ άλλων, κρυπτοστοιχεία, προϊόντα μόχλευσης, σύνθετα προϊόντα και λοιπές επενδύσεις υψηλού κινδύνου. Προβλέπονται τέσσερα επενδυτικά προφίλ. Συντηρητικό (100% σταθερό εισόδημα), ισορροπημένο (70% σταθερό εισόδημα και 30% μετοχές), αναπτυξιακό (30% και 70% αντιστοίχως) και δυναμικό (100% μετοχές). Αν δεν επιλεγεί στρατηγική, εφαρμόζεται η προεπιλεγμένη επιλογή του άρθρου 40. Αρχικά αναπτυξιακό προφίλ και τρία έτη πριν από την ενηλικίωση, αυτοδίκαιη μετάβαση στο ισορροπημένο, εκτός αν ο νόμιμος εκπρόσωπος δηλώσει διαφορετικά. Το ετήσιο κόστος της προεπιλεγμένης επιλογής δεν μπορεί να υπερβαίνει το 0,50% της μέσης ετήσιας αξίας του λογαριασμού, χωρίς να συνυπολογίζονται ορισμένοι φόροι, τέλη και το χωριστά γνωστοποιούμενο κόστος κεφαλαιακής προστασίας…».
Δείτε το σύνολο του άρθρου που εξαντλεί το νέο νομοθετικό πλαίσιο και είναι συγκριτικό με τα όσα υφίστανται σε άλλες χώρες, στο σύνολό του μέσω του αρχικού συνδέσμου και πάντα με την υπογραφή της Επιστ. Ομάδας Epsilon Net.
Κ. Μάνος Πρωτογερόπουλος, Assistant Auditor, DCP Protau και « Αναθεωρημένο ΔΠΕ 240 για την απάτη: Τι αλλάζει για τον ελεγκτή και από πότε εφαρμόζεται». Σύμφωνα με τον αρθρογράφο «Γιατί αφορά ήδη τον επόμενο κύκλο ελέγχων
Το αναθεωρημένο Δ.Π.Ε. 240 για την απάτη δεν αφορά τους ελέγχους της ημερολογιακής χρήσης 2026. Αφορά, όμως, τους ελέγχους της χρήσης 2027, ο σχεδιασμός και οι επιστολές ανάθεσης των οποίων ετοιμάζονται, κατά κανόνα, μέσα στο 2027, δηλαδή σε λίγους μήνες. Αλλάζουν όσα ζητάμε από τον πελάτη, οι ώρες που χρειάζεται η ομάδα και όσα πρέπει να δείχνει ο φάκελος. Τέτοιες αλλαγές οργανώνονται πολύ πιο εύκολα πριν ανοίξει ο πρώτος φάκελος, παρά στη διάρκειά του.
Το IAASB εξέδωσε το Δ.Π.Ε. 240 (Αναθεωρημένο), «Οι ευθύνες του ελεγκτή σχετικά με την απάτη σε έναν έλεγχο οικονομικών καταστάσεων», τον Ιούλιο του 2025, ενώ η Ε.Λ.Τ.Ε. ενημέρωσε σχετικά με την ανακοίνωση 013/2025 της 10ης Ιουλίου 2025.
Από πότε εφαρμόζεται και τι ισχύει στην Ελλάδα
Σύμφωνα με την παράγραφο 16, το νέο πρότυπο εφαρμόζεται σε ελέγχους οικονομικών καταστάσεων περιόδων που αρχίζουν την 15η Δεκεμβρίου 2026 ή μεταγενέστερα. Κρίσιμη είναι η ημερομηνία έναρξης της χρήσης, όχι η λήξη της. Επομένως, η ημερολογιακή χρήση 2026 ελέγχεται ακόμη με το ισχύον πρότυπο και η πρώτη ημερολογιακή χρήση που υπάγεται στο νέο είναι εκείνη που αρχίζει την 1η Ιανουαρίου 2027. Οι τροποποιήσεις στα λοιπά πρότυπα τίθενται σε ισχύ ταυτόχρονα.
Η ημερομηνία συμπίπτει με εκείνη του Δ.Π.Ε. 570 (Αναθεωρημένο 2024) και με την προτεινόμενη ημερομηνία των τροποποιήσεων για τις εισηγμένες οντότητες και τις οντότητες δημοσίου συμφέροντος. Αν εξεταστεί πρόωρη υιοθέτηση, το IAASB προτιμά να εφαρμοστούν πρόωρα και τα τρία σύνολα αλλαγών μαζί, θέση που μεταφέρει και η ανακοίνωση 013/2025.
Στην Ελλάδα, κατά την παρ. 2 του άρθρου 30 του Ν. 4449/2017, μέχρι να υιοθετηθούν διεθνή ελεγκτικά πρότυπα κατά την παρ. 1 του ίδιου άρθρου, ως τέτοια για τους υποχρεωτικούς ελέγχους νοούνται τα πρότυπα του IAASB, τα οποία, μεταξύ άλλων, έχουν μεταφραστεί στην ελληνική γλώσσα, έχουν εγκριθεί από την Ε.Λ.Τ.Ε. και έχουν δημοσιευθεί στην Εφημερίδα της Κυβερνήσεως. Μέχρι και την ημερομηνία σύνταξης του άρθρου, στις ανακοινώσεις της Ε.Λ.Τ.Ε. δεν εντοπίζεται ελληνική μετάφραση του Δ.Π.Ε. 240 (Αναθεωρημένο). Το παράδειγμα του Δ.Π.Ε. 220 (Αναθεωρημένο) δείχνει ότι η χρονική απόσταση μπορεί να είναι μεγάλη: το πρότυπο αυτό εφαρμόζεται σε περιόδους που αρχίζουν από την 15η Δεκεμβρίου 2022, ενώ η ελληνική του μετάφραση δημοσιεύθηκε στο Φ.Ε.Κ. Β’ 2345/27-04-2026 (ανακοίνωση Ε.Λ.Τ.Ε. 009/2026).
Το αν, χωρίς δημοσιευμένη μετάφραση, η ημερομηνία του IAASB δεσμεύει τους υποχρεωτικούς ελέγχους στην Ελλάδα είναι νομικό ερώτημα. Είναι προτιμότερο, επομένως, ο σχεδιασμός να ακολουθεί την ημερομηνία του IAASB και παράλληλα να παρακολουθούνται και οι ανακοινώσεις της Ε.Λ.Τ.Ε.. Αν η μετάφραση αργήσει η προετοιμασία δεν θα πάει χαμένη, ενώ αν έρθει νωρίς οι ομάδες δεν θα αιφνιδιαστούν…».
Διαβάστε ακόμα ένα εξειδικευμένο και ιδιαίτερα ενδιαφέρον άρθρο του κ. Μάνου Πρωτογερόπουλου στο σύνολό του, μέσω του αρχικού συνδέσμου.
Κ. Γιώργος Δαλιάνης, Διευθύνων Σύμβουλος της Artion Α.Ε. & ιδρυτής του Ομίλου Artion, Οικονομολόγος – Φοροτεχνικός, με τη συνεργασία της κας. Νάνσυ Καλλιανιώτη, της κας. Νίκης Χατζοπούλου και της κας. Αθηνάς Μακρή και «Μεταβίβαση μεριδίων ΙΚΕ από εξωκεφαλαιακές εισφορές». Σύμφωνα με τους αρθρογράφους «Σε μια Ιδιωτική Κεφαλαιουχική Εταιρεία, κάποιος μπορεί να γίνει εταίρος εισφέροντας υπηρεσίες αντί χρημάτων. Η συμμετοχή του αυτή μπορεί να έχει σημαντική αξία και να πωληθεί. Αντικείμενο της μεταβίβασης είναι τα εταιρικά μερίδια που απέκτησε έναντι της εισφοράς του. Για να γίνει, όμως, σωστά η συναλλαγή, πρέπει να διακρίνονται η εκπλήρωση των υπηρεσιών, τα δικαιώματα των μεριδίων, το συμφωνημένο τίμημα και η φορολογική τιμή κτήσης.
Τι είναι οι εξωκεφαλαιακές εισφορές
Οι εξωκεφαλαιακές εισφορές συνίστανται σε παροχές που δεν μπορούν να αποτελέσουν αντικείμενο κεφαλαιακής εισφοράς, όπως η ανάληψη υποχρέωσης εκτέλεσης εργασιών ή παροχής υπηρεσιών. Το αντικείμενο, η διάρκεια και η αξία τους καθορίζονται στο καταστατικό (άρθρο 78 του Ν. 4072/2012). Ο εταίρος λαμβάνει εταιρικά μερίδια και συμμετέχει στην εταιρεία, χωρίς η αξία των υπηρεσιών να προστίθεται στο εταιρικό κεφάλαιο.
Παράδειγμα: ο Α καταβάλλει 100.000 ευρώ και αποκτά το 50% των μεριδίων. Οι Β και Γ αναλαμβάνουν υπηρεσίες τριετούς διάρκειας, καταστατικής αξίας 50.000 ευρώ ο καθένας, και αποκτούν από 25%. Το εταιρικό κεφάλαιο είναι 100.000 ευρώ. Οι Β και Γ είναι κανονικοί εταίροι, παρότι δεν κατέβαλαν χρήματα.
Πότε επιτρέπεται η μεταβίβαση
Δεν επιτρέπεται η μεταβίβαση των εταιρικών μεριδίων που αντιστοιχούν σε εξωκεφαλαιακή εισφορά όσο δεν έχει εκπληρωθεί ολοσχερώς η συμφωνημένη υποχρέωση του εταίρου (παρ. 2 του άρθρου 83 του Ν. 4072/2012). Η απλή πάροδος της συμφωνημένης διάρκειας δεν αρκεί, εάν οι υπηρεσίες ή οι εργασίες δεν έχουν παρασχεθεί προσηκόντως. Η πλήρης εκπλήρωση αίρει τη συγκεκριμένη απαγόρευση, χωρίς να ακυρώνει τα μερίδια ή να τα μετατρέπει αυτομάτως σε κεφαλαιακά. Εναλλακτικά, η μεταβίβαση προϋποθέτει την προηγούμενη νόμιμη εξαγορά των ανεκπλήρωτων υποχρεώσεων κατά το άρθρο 82.
Παράδειγμα: ο Β έχει αναλάβει να παρέχει υπηρεσίες για τρία έτη έναντι του 25% των μεριδίων της Ι.Κ.Ε.. Μετά το πρώτο έτος επιθυμεί να πωλήσει ολόκληρη τη συμμετοχή του στον Α. Εφόσον απομένουν ακόμη δύο έτη της συμφωνημένης παροχής, δεν μπορεί να πραγματοποιήσει τη μεταβίβαση, ακόμη και αν έχει ήδη βρεθεί αγοραστής και συμφωνηθεί το τίμημα. Πρέπει είτε να ολοκληρώσει προσηκόντως την εισφορά του είτε, πριν από τη μεταβίβαση, να ολοκληρώσει τη διαδικασία εξαγοράς των ανεκπλήρωτων υποχρεώσεων του άρθρου 82. Αν παρέλθει η τριετία αλλά οι υπηρεσίες δεν έχουν εκπληρωθεί πλήρως, η απαγόρευση εξακολουθεί να ισχύει.
Εφόσον η εισφορά παραμένει ανεκπλήρωτη, πρέπει πριν από τη μεταβίβαση να προηγηθεί η εξαγορά των σχετικών υποχρεώσεων κατά το άρθρο 82. Ο εταίρος καταβάλλει το απαιτούμενο ποσό στην εταιρεία, με την προβλεπόμενη διαδικασία αύξησης κεφαλαίου και μετατροπής των μεριδίων. Σε μερική εκπλήρωση λαμβάνεται υπόψη το ανεκτέλεστο μέρος. Η πράξη αυτή είναι διαφορετική από την πώληση: το τίμημα της πώλησης καταβάλλεται στον πωλητή από τον αγοραστή.
Χρειάζεται, επίσης, έλεγχος του καταστατικού για περιορισμούς, δικαιώματα προτίμησης ή άλλους όρους. Η μεταβίβαση γίνεται εγγράφως, γνωστοποιείται εγγράφως στην εταιρεία και καταχωρίζεται στο βιβλίο εταίρων, σύμφωνα με το άρθρο 84. Η τεκμηρίωση της εκπλήρωσης των υπηρεσιών είναι κρίσιμη για να μην αμφισβητείται το δικαίωμα μεταβίβασης…».
Δείτε το σύνολο ενός ακόμα ενδιαφέροντος άρθρου του κ. Γιώργου Δαλιάνη, μέσω του αρχικού συνδέσμου.
Κα. Νίκη Χατζοπούλου, Δικηγόρος παρ’ Αρείω Πάγω, LL.M. και Διαμεσολαβήτρια, Νομική Σύμβουλος και συνεργάτης του Ομίλου ARTION και «ΣτΕ 1246/2026: Τέλος η δεκαετής παραγραφή για υποθέσεις φοροδιαφυγής». Σύμφωνα με την αρθρογράφο «Το Συμβούλιο της Επικρατείας με την πρόσφατη απόφαση 1246/2026 (Β΄ Τμήμα, επταμελής σύνθεση) έδωσε οριστικό τέλος στην δεκαετή παραγραφή λόγω φοροδιαφυγής.
Αρχικά με την θέσπιση του Ν. 4174/2013 είχε τεθεί το πλαίσιο της παραγραφής για υποθέσεις φοροδιαφυγής (δηλαδή για ποσά οφειλόμενου φόρου άνω των 100.000 ανά φορολογικό έτος για το εισόδημα και άνω των 50.000 ευρώ για το Φ.Π.Α.) στην εικοσαετία.
Αυτό κρίθηκε ως αντισυνταγματικό, καθώς θεωρήθηκε ότι υπερβαίνει το εύλογο χρονικό διάστημα και δημιουργεί ανασφάλεια δικαίου.
Εν συνεχεία, ο νομοθέτης επανήλθε με τον Ν. 4646/2019 και θέσπισε αναδρομικά ως προθεσμία παραγραφής την δεκαετία σε περιπτώσεις φοροδιαφυγής ειδικά για τις χρήσεις 2012 και 2013 και τα φορολογικά έτη 2014, 2015, 2016 και 2017.
Ήδη, με την υπ’ αριθ. 1246/2026 το ΣτΕ έκρινε ότι η εικοσαετής παραγραφή της παρ. 3 του άρθρου 36 του Ν. 4174/2013 υπερβαίνει καταφανώς τον αναγκαίο και εύλογο χρόνο για τον εντοπισμό της φοροδιαφυγής και παραβιάζει την αρχή της αναλογικότητας. Συνεκτίμησε τη διευκόλυνση των φορολογικών ελέγχων από τα σύγχρονα ηλεκτρονικά μέσα και τις μεθόδους ανάλυσης κινδύνου. Επομένως, η διάταξη τέθηκε εκποδών ως ανίσχυρη.
Η μεταβατική διάταξη του εδ. β΄ της παρ. 27α του άρθρου 66 του Ν.4646/2019, κατά το μέρος που καταλαμβάνει την επίδικη χρήση 2013, κρίθηκε αντίθετη στις παρ. 1 και 2 του άρθρου 78 του Συντάγματος. Το ΣτΕ έκρινε ότι ο νομοθέτης δεν μπορεί να παρατείνει την παραγραφή φορολογικών αξιώσεων που ανάγονται σε έτος προγενέστερο του προηγουμένου της δημοσίευσης του νόμου. Έτσι, δεν έγινε δεκτό το επιχείρημα ότι επρόκειτο απλώς για ευνοϊκή μείωση της εικοσαετίας σε δεκαετία (η Α.Α.Δ.Ε. υποστήριξε ότι εφαρμοζόταν δεκαετής παραγραφή για περιπτώσεις φοροδιαφυγής και ότι η σχετική ρύθμιση του 2019 ήταν ευνοϊκή, αφού περιόριζε την προηγουμένως προβλεπόμενη εικοσαετία).
Εφόσον οι παραπάνω ρυθμίσεις ήταν ανεφάρμοστες και η φορολογική αρχή δεν είχε επικαλεστεί την ύπαρξη συμπληρωματικών στοιχείων, εφαρμόστηκε η πενταετής παραγραφή, βάσει της παρ. 1 του άρθρου 84 του Ν. 2238/1994, σε συνδυασμό με την παρ. 5 του άρθρου 9 του Ν. 2523/1997. Η παραγραφή άρχισε στις 31/12/2014 και συμπληρώθηκε στις 31/12/2019.
Το ΣτΕ έκρινε, επίσης, ότι δεν απαιτούνταν παραπομπή των ζητημάτων αντισυνταγματικότητας στην Ολομέλεια, επειδή είχαν ήδη αντιμετωπιστεί κατ’ ουσίαν από τη νομολογία, ιδίως με τη ΣτΕ Ολ. 1738/2017.
Ακολουθεί το κείμενο της απόφασης:…».
Κ. Γιάννης Καρούζος, Δικηγόρος, Εργατολόγος και «Συνδικαλιστική άδεια: Τι οφείλουν να γνωρίζουν ο εργοδότης και ο εργαζόμενος;». Σύμφωνα με τον αρθρογράφο «Η συνδικαλιστική ελευθερία και η προστασία της δράσης των εργαζομένων αποτελούν βασικές αρχές του ελληνικού εργατικού δικαίου. Στο πλαίσιο αυτό, ο ν. 1264/1982 ρυθμίζει τη λειτουργία των συνδικαλιστικών οργανώσεων και καθορίζει τα δικαιώματα και τις υποχρεώσεις τόσο των εργαζομένων όσο και των εργοδοτών. Ιδιαίτερη σημασία έχει το άρθρο 17 του νόμου, το οποίο προβλέπει την υποχρέωση του εργοδότη να διευκολύνει τη συνδικαλιστική δράση και να παρέχει, υπό συγκεκριμένες προϋποθέσεις, συνδικαλιστική άδεια απουσίας από την εργασία.
Σύμφωνα με τη διάταξη αυτή, ο εργοδότης υποχρεούται να διευκολύνει τα μέλη των διοικητικών συμβουλίων, των ελεγκτικών επιτροπών και τους αντιπροσώπους των πρωτοβάθμιων συνδικαλιστικών οργανώσεων προς τις δευτεροβάθμιες οργανώσεις κατά την άσκηση των καθηκόντων τους. Η ίδια υποχρέωση υφίσταται και για τα όργανα των δευτεροβάθμιων και τριτοβάθμιων συνδικαλιστικών οργανώσεων, καθώς και για τους αντιπροσώπους τους. Η πρόβλεψη αυτή εντάσσεται στη γενικότερη προσπάθεια του νομοθέτη να διασφαλίσει την ουσιαστική άσκηση της συνδικαλιστικής δράσης, η οποία αποτελεί αναγκαία προϋπόθεση για την εκπροσώπηση και την προάσπιση των συμφερόντων των εργαζομένων.
Στο ίδιο άρθρο προβλέπεται επίσης η υποχρέωση του εργοδότη να παρέχει άδεια απουσίας από την εργασία σε συγκεκριμένα συνδικαλιστικά στελέχη. Ενδεικτικά, στις πρωτοβάθμιες συνδικαλιστικές οργανώσεις το δικαίωμα αυτό παρέχεται στον Πρόεδρο, στον Αντιπρόεδρο και στον Γενικό Γραμματέα. Η διάρκεια της άδειας διαφοροποιείται ανάλογα με τον αριθμό των μελών της οργάνωσης, καθώς αν αυτά ανέρχονται σε πεντακόσια ή περισσότερα, τα πρόσωπα αυτά δικαιούνται πέντε ημέρες άδειας τον μήνα, ενώ αν τα μέλη είναι λιγότερα από πεντακόσια δικαιούνται τρεις ημέρες τον μήνα. Παράλληλα, προβλέπεται ότι οι αντιπρόσωποι των συνδικαλιστικών οργανώσεων στις δευτεροβάθμιες και τριτοβάθμιες οργανώσεις, καθώς και στα Ευρωπαϊκά Συμβούλια Εργαζομένων, δικαιούνται άδεια για ολόκληρη τη διάρκεια των συνεδρίων στα οποία συμμετέχουν.
Ο χρόνος απουσίας των εργαζομένων που κάνουν χρήση των παραπάνω δικαιωμάτων θεωρείται, σύμφωνα με τον νόμο, χρόνος πραγματικής εργασίας για όλα τα δικαιώματα που απορρέουν από την εργασιακή και ασφαλιστική σχέση. Ωστόσο, σε ορισμένες περιπτώσεις, μεταξύ των οποίων και για τις άδειες που χορηγούνται στα συνδικαλιστικά στελέχη των πρωτοβάθμιων οργανώσεων, οι ημέρες απουσίας είναι χωρίς αποδοχές. Στις περιπτώσεις αυτές, οι ασφαλιστικές εισφορές για το χρονικό διάστημα της συνδικαλιστικής άδειας καταβάλλονται από τη συνδικαλιστική οργάνωση στην οποία ανήκει το συνδικαλιστικό στέλεχος.
Για λόγους εύρυθμης λειτουργίας της επιχείρησης, ο εργαζόμενος που επιθυμεί να κάνει χρήση συνδικαλιστικής άδειας οφείλει να ενημερώνει τον εργοδότη εγγράφως με οποιονδήποτε τρόπο, ακόμη και μέσω ηλεκτρονικού ταχυδρομείου, το συντομότερο δυνατό και πάντως το αργότερο κατά την εβδομάδα που προηγείται της έναρξης της άδειας. Σε επείγουσες περιπτώσεις, η άδεια μπορεί να αρχίσει αμέσως μετά την προηγούμενη ενημέρωση του εργοδότη, εφόσον αποδεικνύεται ότι δεν ήταν αντικειμενικά δυνατό να πραγματοποιηθεί νωρίτερα. Η ενημέρωση αυτή περιορίζεται αποκλειστικά στην ανακοίνωση του χρόνου έναρξης και λήξης της συνδικαλιστικής άδειας και δεν επιτρέπεται να περιλαμβάνει τον συγκεκριμένο λόγο για τον οποίο λαμβάνεται.
Παρά το γεγονός ότι η σχετική υποχρέωση δεν προβλέπεται ρητά στον νόμο, η νομολογία έχει αναδείξει ως ουσιώδη προϋπόθεση την ύπαρξη γνώσης του εργοδότη σχετικά με τη συνδικαλιστική ιδιότητα του εργαζομένου, προκειμένου ο τελευταίος να μπορεί να ασκήσει αποτελεσματικά τα δικαιώματα που απορρέουν από αυτή. Η υποχρέωση του εργοδότη να παράσχει τη συνδικαλιστική άδεια, στον βαθμό που αυτή συνδέεται με την κατοχή συγκεκριμένου συνδικαλιστικού αξιώματος, προϋποθέτει ότι ο εργοδότης έχει ενημερωθεί σχετικά με τις περιστάσεις αυτές. Επομένως, απαιτείται η γνωστοποίηση της συνδικαλιστικής ιδιότητας ή του συγκεκριμένου αξιώματος στον εργοδότη, εκτός εάν αποδειχθεί ότι αυτός έχει λάβει με άλλον τρόπο ασφαλή γνώση της ιδιότητας αυτής.
Η ουσιαστική ισορροπία μεταξύ της προστασίας της συνδικαλιστικής δράσης και της εύρυθμης λειτουργίας της επιχείρησης αποτελεί πρωταρχικό στόχο του νομοθέτη, όπως αυτός αποτυπώνεται στο άρθρο 17 του ν. 1264/1982.. Μέσα από σαφώς προσδιορισμένες προϋποθέσεις και διαδικασίες, ο νομοθέτης κατοχυρώνει τη δυνατότητα των συνδικαλιστικών στελεχών να ασκούν αποτελεσματικά τα καθήκοντά τους, χωρίς όμως να διαταράσσεται αδικαιολόγητα η οργανωτική λειτουργία του εργοδότη.».
Δείτε περισσότερα στο www.dikigorosergatologos.gr
Παρασκευή σήμερα και κάπου εδώ άλλη μια εργασιακή εβδομάδα τελειώνει. Για την Εβδομάδα που έρχεται, θεωρούμε ότι θα συζητηθούν ευρέως οι νέοι κανόνες που έθεσε από σήμερα η πλατφόρμα Airbnb, τόσο για φιλοξενούμενους, αλλά κυρίως για ιδιοκτήτες. Βέβαια, το θέμα ως αυτόνομο δεν έλκει φορολογικό ενδιαφέρον, διαμορφώνει, όμως, ένα καθεστώς της βραχυχρόνιας μίσθωσης, στο οποίο δραστηριοποιούνται χιλιάδες φορολογούμενοι και συνεπώς η περαιτέρω «άνθιση» ή όχι του φαινομένου, καταλήγει σε περαιτέρω αύξηση ή όχι των φορολογικών εσόδων.
Η βραχυχρόνια μίσθωση ακινήτων αποτελεί ίσως ένα από τα χαρακτηριστικότερα παραδείγματα δραστηριότητας που αναπτύχθηκε ταχύτατα, χωρίς αρχικά να συνοδεύεται από ένα αντίστοιχα ολοκληρωμένο πλαίσιο υποχρεώσεων. Η εξάπλωση των ψηφιακών πλατφορμών, με πρωταγωνιστή την Airbnb, δημιούργησε μια νέα αγορά αξιοποίησης της ακίνητης περιουσίας, αλλά παράλληλα ανέδειξε ζητήματα φορολογικής ισότητας, ανταγωνισμού με τις οργανωμένες τουριστικές επιχειρήσεις και προστασίας των επισκεπτών.
Η ελληνική νομοθεσία έχει ήδη κινηθεί προς την κατεύθυνση αυτή. Με τον Ν.5073/2023 τροποποιήθηκε το άρθρο 39Α του Ν.4172/2013, με αποτέλεσμα, από 1/1/2024, τα φυσικά πρόσωπα που εκμεταλλεύονται μέχρι δύο ακίνητα να αποκτούν, υπό συγκεκριμένες προϋποθέσεις, εισόδημα από ακίνητη περιουσία. Αντίθετα, η εκμετάλλευση τριών ή περισσότερων ακινήτων συνεπάγεται χαρακτηρισμό του εισοδήματος ως επιχειρηματικής δραστηριότητας, με υποχρεώσεις τήρησης λογιστικών αρχείων, έκδοσης παραστατικών και υπαγωγής σε Φ.Π.Α. 13%. Για τα νομικά πρόσωπα, η επιχειρηματική αντιμετώπιση ισχύει ανεξαρτήτως αριθμού ακινήτων.
Παράλληλα, ο Ν.5170/2025 (άρθρο 3) εισήγαγε συγκεκριμένες προδιαγραφές για τα ακίνητα βραχυχρόνιας μίσθωσης, όπως απαιτήσεις ασφάλειας, υγιεινής, πυρασφάλειας, φυσικού φωτισμού και αερισμού, ενώ προβλέπονται έλεγχοι και κυρώσεις για τη μη συμμόρφωση.
Στο ευρωπαϊκό επίπεδο, ο Κανονισμός (Ε.Ε.) 2024/1028, ο οποίος εφαρμόζεται από 20/5/2026, ενισχύει τη διαφάνεια της αγοράς, προβλέποντας διαδικασίες καταχώρισης και διαβίβασης στοιχείων δραστηριότητας από τις ψηφιακές πλατφόρμες προς τις αρμόδιες εθνικές αρχές.
Στο ίδιο πνεύμα, από σήμερα, 20 Νοεμβρίου 2026, η Airbnb εισάγει νέους κανόνες για τις κρατήσεις που πραγματοποιούνται από την ημερομηνία αυτή. Οι ιδιοκτήτες δεν μπορούν πλέον να απαιτούν από τους επισκέπτες να πλένουν και να τακτοποιούν τα πιάτα, να αφαιρούν τα σεντόνια ή να μεταφέρουν τα απορρίμματα εκτός καταλύματος. Μπορούν, ωστόσο, να ζητούν την τοποθέτηση των πιάτων στον νεροχύτη, τη συγκέντρωση των χρησιμοποιημένων πετσετών και τη διαλογή των απορριμμάτων στους διαθέσιμους κάδους. Επίσης, οφείλουν να γνωστοποιούν εκ των προτέρων τους κανόνες λειτουργίας του καταλύματος, οι οποίοι πλέον οργανώνονται σε επτά βασικές κατηγορίες.
Ασφαλώς, οι νέες αυτές απαιτήσεις αποτελούν πολιτική της πλατφόρμας και όχι αυτοτελή νομοθετική ρύθμιση. Ωστόσο, αποτυπώνουν μια ευρύτερη πραγματικότητα. Η βραχυχρόνια μίσθωση δεν μπορεί να λειτουργεί ως δραστηριότητα χωρίς κανόνες, ούτε ο επισκέπτης να μετατρέπεται σε εργαζόμενο καθαριότητας του καταλύματος που μισθώνει. Η φιλοξενία προϋποθέτει αμοιβαίο σεβασμό, σαφείς όρους και, κυρίως, ισορροπία δικαιωμάτων και υποχρεώσεων.
Με έναν παράξενο Νοέμβριο να θυμίζει περισσότερο τέλη καλοκαιριού και όχι ένα δεκαήμερο πριν την έλευση του χειμώνα σας ευχόμαστε να περάσετε ένα ακόμα διήμερο αποσυμπίεσης με αυτούς που αγαπάτε και σας αγαπούν. ΚΑΛΟ ΣΑΒΒΑΤΟΚΥΡΙΑΚΟ.