Οι εταιρείες εκμετάλλευσης ακινήτων περιλαμβάνουν όλες τις δραστηριότητες που σχετίζονται με κτίρια και γη, με κυριότερες την κατασκευή, την αγοραπωλησία, την ανακαίνιση, τη μίσθωση και την υπεκμίσθωση αυτών. Συναντώνται συνήθως από επιχειρηματικούς συνδυασμούς που διαθέτουν ήδη ιδιόκτητα ακίνητα και επιθυμούν να βρουν εναλλακτικές λύσεις λιγότερης φορολογίας και μεγαλύτερης ευελιξίας στην αγοραπωλησία περιουσιακών στοιχείων για εμπορικό σκοπό.
Λόγοι ίδρυσης εταιρειών εκμετάλλευσης ακινήτων
Υπάρχει μια σωρεία αιτιών για την ίδρυση νομικών προσώπων που θα διαχειρίζονται εν γένει ακίνητη περιουσία, ιδιόκτητη ή μη. Αρχής γενομένης από την κλίμακα φορολογίας εισοδήματος από ακίνητη περιουσία ως φυσικό πρόσωπο, όπως ισχύει από 1/1/2026, ο φόρος που προκύπτει είναι κλιμακωτός, σύμφωνα με το άρθρο 39 του Ν.4172/2013, ενώ ως έξοδα αναγνωρίζονται συστημικά μόνο 5% επί του συνόλου του εισοδήματος του ακινήτου που εισπράττεται και περιλαμβάνουν αποσβέσεις, δαπάνες επισκευής, συντήρησης, ανακαίνισης ή άλλες συναφείς υπό όρους:
| ΕΙΣΟΔΗΜΑ ΑΠΟ ΑΚΙΝΗΤΗ ΠΕΡΙΟΥΣΙΑ (€) | ΣΥΝΤΕΛΕΣΤΗΣ ΦΟΡΟΥ (%) |
| 0,01 - 12.000 | 15% |
| 12.001 - 24.000 | 25% |
| 24.0001 – 36.000 | 35% |
| >36.000 | 45% |
Αντίθετα, σε οποιαδήποτε νομικής μορφής εταιρεία εκμετάλλευσης ακινήτων ο φορολογικός συντελεστής είναι σταθερός στο 22% και υπολογίζεται επί των κερδών: τη διαφορά, δηλαδή, μεταξύ του συνόλου του εισοδήματος από κάθε εκμετάλλευση ακινήτων μείον όλες τις δαπάνες που έχουν προκύψει από τη συντήρηση, την ανακαίνιση ή την επισκευή τους χωρίς περιορισμό στο ποσοστό αναγνώρισης.
Περαιτέρω, εάν η εταιρεία εκμετάλλευσης ακινήτων αποκτήσει δικά της επενδυτικά ακίνητα προς μίσθωση, τότε αυτά έχουν ετήσια απόσβεση έξοδο 4% επί της συνολικής αξίας κτήσης αυτών, σύμφωνα με το άρθρο 24 του Ν.4172/2013, συμπεριλαμβανομένου των δαπανών αμοιβής συμβολαιογράφου, μεσίτη ή δικηγόρου, που ενδέχεται να μεσολαβήσουν, του φόρου μεταβίβασης ακινήτων και όλα τα συναφή έξοδα κατά την αγορά τους σύμφωνα με το άρθρο 18 του Ν.4308/2014 των Ελληνικών Λογιστικών Προτύπων.
Για τα φυσικά πρόσωπα, αντίθετα, που επιθυμούν να δραστηριοποιηθούν γενικά στην αγοραπωλησία ακινήτων χωρίς έναρξη επιτηδεύματος, αλλά απλά ως ιδιώτες, υπάρχει ο περιορισμός της παραγράφου 3 του άρθρου 21 του Ν.4172/2013:
«Ως «επιχειρηματική συναλλαγή» θεωρείται κάθε μεμονωμένη πράξη με την οποία πραγματοποιείται συναλλαγή ή και η συστηματική διενέργεια πράξεων στην οικονομική αγορά με σκοπό την επίτευξη κέρδους. Κάθε τρεις ομοειδείς συναλλαγές που λαμβάνουν χώρα εντός ενός εξαμήνου θεωρούνται συστηματική διενέργεια πράξεων….Σε περίπτωση συναλλαγών που αφορούν ακίνητα, η περίοδος του δεύτερου εδαφίου είναι δύο (2) έτη. Δεν λαμβάνεται υπόψη κατά τον προσδιορισμό του κέρδους από επιχειρηματική δραστηριότητα, η πράξη πώλησης περιουσιακού στοιχείου από φυσικό πρόσωπο, το οποίο έχει αποκτηθεί αιτία κληρονομιάς ή με χαριστική αιτία από συγγενείς μέχρι δεύτερου βαθμού ή έχει διακρατηθεί για χρονικό διάστημα μεγαλύτερο των πέντε (5) ετών.».
Επί του θέματος έχει εκδοθεί επιπλέον από τη Διεύθυνση Επίλυσης Διαφορών (Δ.Ε.Δ.) της Ανεξάρτητης Αρχής Δημοσίων Εσόδων η απόφαση 3853/2022 Συστηματική αγοραπωλησία ακινήτων - Ομοειδείς συναλλαγές έλαβαν χώρα σε διάστημα μικρότερο των 2 ετών, με αφορμή την αγοραπωλησία 6 οριζόντιων ιδιοκτησιών εντός 6 μηνών από φυσικό πρόσωπο. Η συγκεκριμένη απόφαση αναφέρει ότι «το είδος, η έκταση, η φύση και τα γενικά ή ειδικά χαρακτηριστικά των ακινήτων, ο αριθμός των πράξεων αγοραπωλησιών, η διαφορά τιμήματος αγοράς και μεταπώλησης, ο διαδραμών χρόνος μεταξύ τους- χωρίς ωστόσο, και στην περίπτωση αυτή, μόνη η παρέλευση μεγάλου χρονικού διαστήματος μεταξύ των εκάστοτε πράξεων αγοράς και μεταπώλησης ακινήτων να αποτελεί κατά τον νόμο στοιχείο αποκλεισμού της προθέσεως κερδοσκοπίας (πρβλ ΣτΕ 2917/1978, 2134-7/1989), όταν αυτή συνάγεται επαρκώς από τις λοιπές περιστάσεις, λαμβανομένου, άλλωστε, υπόψη ότι σχετικό χρονικό όριο, προκειμένου να χαρακτηρισθεί μεμονωμένη ή συμπτωματική πράξη ως επιχείρηση αγοραπωλησίας ακινήτων».
Όπως γίνεται κατανοητό, η φορολογική αρχή λαμβάνει υπόψη της μια πληθώρα κριτηρίων, όπως το είδος των ακινήτων, πόσα από αυτά αγοράστηκαν και πωλήθηκαν, πόσος χρόνος μεσολάβησε από την αγορά μέχρι την πώληση τους και το κέρδος που προέκυψε για να καταλήξει εάν αφορά τελικά οργανωμένη δραστηριότητα αγοραπωλησιών ακινήτων ή όχι. Συνεπώς, η κρίση της φορολογικής αρχής επί του θέματος επαφίεται στις πραγματικές περιστάσεις ανά υπόθεση.
Ο ρόλος του MyProperty
Πρόκειται για την ψηφιακή πύλη της Α.Α.Δ.Ε., στην οποία απεικονίζονται ηλεκτρονικά όλες οι μεταβιβάσεις ακινήτων, όπως ενδεικτικά γονικές παροχές και κληρονομιές ή χρηματικές δωρεές ανά Α.Φ.Μ. συμβαλλομένων. Στην εν λόγω πλατφόρμα, οι συμβολαιογράφοι καταχωρούν τα απαραίτητα έγγραφα για τη μεταβίβαση ακινήτων, ενώ ανά πάσα στιγμή ο κάθε φορολογούμενος νομικό ή φυσικό πρόσωπο έχει πρόσβαση στα αντίγραφα αυτών και γνώση της συνολικής αξίας των πράξεων μεταβίβασης στις οποίες εμπλέκεται το Α.Φ.Μ. του, πληροφορία που προ εποχής MyProperty την είχε μόνο η φορολογική αρχή. Να σημειωθεί ότι, μεσοπρόθεσμος στόχος αυτής της ψηφιοποίησης είναι η αυτόματη ενημέρωση της δήλωσης περιουσιακής κατάστασης Ε9 από την πύλη του MyProperty, τόσο για τα φυσικά, όσο και για τα νομικά πρόσωπα, με αυτό να πραγματοποιείται για τις πολύ απλές περιπτώσεις μεταβίβασης ακινήτων μέχρι στιγμής.
Βασικά στοιχεία λειτουργίας εταιρείας εκμετάλλευσης ακινήτων
Η νομική μορφή της εταιρείας διαχείρισης ακινήτων εξαρτάται από τη βούληση των ιδρυτών της όσον αφορά την προστασία της προσωπικής τους περιουσίας από τυχόντα μελλοντικά χρέη αυτής και από το εάν πρόκειται για μονοπρόσωπη ή πολυπρόσωπη επιχειρηματική πρωτοβουλία. Η απόφαση, δηλαδή, επαφίεται σε νομικά κριτήρια και όχι λογιστικά ή φορολογικά που είναι κοινά για όλους τους τύπους εταιριών.
Ως νομικό πρόσωπο απαιτείται μια επίσημη επαγγελματική έδρα που δεν δύναται να είναι αστική κατοικία συστεγασμένη με φυσικά πρόσωπα, αλλά ένας διακριτός τόπος. Να επισημανθεί ότι, η εταιρεία εκμετάλλευσης ακινήτων αποκτά δικό της Α.Φ.Μ. διακριτό από τους ιδρυτές της, συνεπώς υπάρχουν σαφή ξεχωριστά δικαιώματα και υποχρεώσεις αυτής από τους ιδρυτές εταίρους ή μετόχους της.
Από την πλευρά της λογιστικής νομοθεσίας δεν υπάρχει κάποια εξαίρεση. Οι προσωπικές εταιρίες της ομόρρυθμης και ετερόρρυθμης ανήκουν στα απλογραφικά βιβλία όσο ο κύκλος εργασιών τους είναι μικρότερος από €1.500.000, ενώ οι κεφαλαιουχικές εταιρίες των Ι.Κ.Ε., Ε.Π.Ε. και Α.Ε. εντάσσονται στην τήρηση των διπλογραφικών βιβλίων από το πρώτο ευρώ πωλήσεων. Σε κάθε περίπτωση, η εταιρεία εκμετάλλευσης ακινήτων υποβάλλει μισθωτήριο στις ηλεκτρονικές υπηρεσίες της Α.Α.Δ.Ε. και εκδίδει νόμιμο παραστατικό απόδειξης ή τιμολόγιο παροχής υπηρεσιών στέγασης σε μηνιαία βάση από κάποιο σύστημα τιμολόγησης.
Φορολογικά, όπως έχει ειπωθεί παραπάνω, ο συντελεστής φόρου επί των καθαρών κερδών της εταιρείας εκμετάλλευσης ακινήτων είναι 22% πλέον του τέλους επιτηδεύματος της έδρας και των ενδεχόμενων υποκαταστημάτων.
Στην περίπτωση που το νομικό πρόσωπο αποκτά δικά του ακίνητα, είτε ως εισφορά κεφαλαίου από τους ιδρυτές, είτε απευθείας από αγορά, η υποβολή της δήλωσης περιουσιακής κατάστασης Ε9 οδηγεί στην εκκαθάριση του ΕΝ.Φ.Ι.Α. πλέον του συμπληρωματικού φόρου για το νομικό πρόσωπο με βάση την αξία των περιουσιακών στοιχείων, σύμφωνα με το άρθρο 5 του Ν.4223/2013. Πιο αναλυτικά, υπολογίζεται συμπληρωματικός φόρος ΕΝ.Φ.Ι.Α. με συντελεστή 0,55% στην αξία των δικαιωμάτων, ενώ μειώνεται σε 0,1% σε περίπτωση που έχει επιλεγεί ειδική ένδειξη «ιδιοχρησιμοποίηση» στο Ε9 για τα ακίνητα, που χρησιμοποιούνται από την ίδια την εταιρεία για την παραγωγή ή τη στέγαση της και όχι προς εμπορική εκμετάλλευση. Συνεπώς, ο συμπληρωματικός φόρος του ΕΝ.Φ.Ι.Α. είναι ένα στοιχείο που πρέπει να λάβουν υπόψη τους οι ιδρυτές της εταιρείας εκμετάλλευσης ακινήτων ανάλογα με τις επενδύσεις που σκοπεύουν να πραγματοποιήσουν, λαμβανομένου υπόψη ότι λογιστικά αναγνωρίζεται ως κανονική εκπιπτόμενη δαπάνη από τα έσοδα αυτής.
Εισφορά ακινήτου ως κεφάλαιο στην εταιρεία
Ανάλογα με τη νομική μορφή της εταιρείας εκμετάλλευσης ακινήτων και το ύψος των μελλοντικών επενδύσεων, απαιτείται ένα ελάχιστο ποσό κεφαλαίου που πρέπει να συμπεριληφθεί στο καταστατικό και περαιτέρω να καταβληθεί προς χρήση. Ενώ το αρχικό κεφάλαιο σύστασης δεν υπάγεται σε φόρο συγκέντρωσης κεφαλαίου, οποιαδήποτε εν συνεχεία αύξηση αυτού υπάγεται σε 0,2% φόρο συγκέντρωσης κεφαλαίου σύμφωνα με το άρθρο 49 τουΝ. 5073/2023, που πρέπει να εξοφληθεί πριν την τροποποίηση του καταστατικού στο αρμόδιο Γ.Ε.ΜΗ..
Ιδιάζουσα περίπτωση είναι η πολύ συνηθισμένη βούληση των ιδρυτών να εισφέρουν τα ιδιόκτητα ακίνητα τους στην υπό σύσταση εταιρεία εκμετάλλευσης ακινήτων ή αργότερα σε τυχούσα αύξηση του κεφαλαίου. Για να συμβεί αυτό, απαιτείται αποτίμηση των περιουσιακών στοιχείων από δύο ορκωτούς ελεγκτές λογιστές ή ελεγκτική εταιρεία ή, κατά περίπτωση, από δύο ανεξάρτητους πιστοποιημένους εκτιμητές, σύμφωνα με την παράγραφο 3 του άρθρου 17 του Ν.4548/2015, με ειδική μελέτη που λαμβάνει υπόψη διάφορους τεχνικούς και οικονομικούς όρους υπολογισμού της αξίας αυτών. Η μελέτη αυτή εν συνεχεία χρησιμοποιείται από τον συμβολαιογράφο ως αξία μεταβίβασης του ακινήτου από τα φυσικά πρόσωπα προς το νομικό για τις περαιτέρω διαδικασίες αλλαγής ιδιοκτήτη.
Περιεχόμενο μισθώσεων
Ίσως το πιο σημαντικό σημείο προσοχής από όλα τα προαναφερθέντα είναι το περιεχόμενο μισθώσεων προς και από την εταιρεία εκμετάλλευσης ακινήτων. Πιο συγκεκριμένα, στην περίπτωση που οι ιδρυτές εταίροι ή μέτοχοι έχουν προσωπικά ιδιόκτητα ακίνητα και επιθυμούν να τα εκμισθώσουν στην εταιρεία εκμετάλλευσης ακινήτων ιδίων συμφερόντων κι εκείνη εν συνεχεία να τα εκμισθώσει στον τρίτο ενοικιαστή, θα πρέπει να αποφευχθεί η προφανής πρόθεση μείωσης του φόρου από τα ενοίκια έσοδα μέσω της εταιρείας εκμετάλλευσης ακινήτων, όπως άλλωστε επισημαίνεται και στο άρθρο 48 του Ν.4987/2022 Κώδικα Φορολογικής Διαδικασίας. Αυτό σημαίνει ότι η αρχική ενοικίαση από τους ιδιοκτήτες προς την εταιρεία θα πρέπει να περιλαμβάνει ένα εύλογο εμπορικό μίσθωμα, χωρίς, όμως, η νομοθεσία να αναγράφει ακριβή τρόπο υπολογισμού για την εν λόγω περίπτωση. Πολλοί ιδιοκτήτες επικαλούνται με δική τους απόφαση το 3% της αντικειμενικής αξίας του ακινήτου που χρησιμοποιείται ως δωρεάν παραχώρηση μεταξύ συγγενών φυσικών προσώπων ή ιδιοχρησιμοποίηση σε περίπτωση ιδίας χρήσης του ακινήτου για επιχειρηματική δραστηριότητα σύμφωνα με την παράγραφο 2 του άρθρου 39 Ν.4172/2013. Η σχέση των ιδιοκτητών με την εταιρεία διαχείρισης ακινήτων είναι εμπορική και όχι προσωπική, παρόλο που είναι οι ιδρυτές της, επομένως οι ιδρυτές ιδιοκτήτες θα πρέπει κανονικά να φορολογούνται στο προσωπικό τους εισόδημα για το εμπορικό μίσθωμα που εισπράττουν από αυτή, ενώ η εταιρεία εκμετάλλευσης ακινήτων για το υπερβάλλον της υπεκμίσθωσης προς τον τελικό τρίτο ενοικιαστή.
Για του λόγου το αληθές, έχει εκδοθεί από τη Διεύθυνση Επίλυσης Διαφορών (Δ.Ε.Δ.) της Ανεξάρτητης Αρχής Δημοσίων Εσόδων η πολύ πρόσφατη απόφαση 2095/15-5-2026: Χρήσεις 2021-2022: Εισόδημα/η παρεμβολή εταιρείας συμφερόντων του προσφεύγοντος (εταίρος κατά ποσοστό 95%) στη σύμβαση μίσθωσης μεταξύ του ιδίου και τρίτης ανεξάρτητης εταιρείας συνιστά μη γνήσια διευθέτηση, κατά την έννοια του γενικού αντικαταχρηστικού κανόνα του άρθρου 38 του Ν.4987/2022 (ήδη άρθρο 39 του Ν.5104/2024)-ακύρωση της καταλογιστικής πράξης που αφορά στο έτος, σύμφωνα με την οποία: «… από τον διενεργηθέντα έλεγχο διαπιστώθηκε ότι ο προσφεύγων, έχων την πλήρη κυριότητα κατά 100% ενός ακινήτου προέβη κατά το έτος 2021 στην εκμίσθωση αυτού στην εταιρεία συμφερόντων του έναντι μηνιαίου μισθώματος 700,00 €. Στη συνέχεια, η ως άνω εταιρεία προέβη στην υπομίσθωση του ανωτέρω ακινήτου στην τρίτη ανεξάρτητη εταιρεία, έναντι μηνιαίου μισθώματος 5.500,00 €, ήτοι έναντι πολύ υψηλότερου μισθώματος από αυτό που φέρεται να εισέπραττε ο ίδιος ο προσφεύγων. Με βάση τα ανωτέρω, ο έλεγχος έκρινε ότι η παρεμβολή της εταιρείας συμφερόντων του προσφεύγοντος (εταίρος κατά ποσοστό 95%) στη σύμβαση μίσθωσης μεταξύ του ιδίου και της τρίτης ανεξάρτητης εταιρείας συνιστά μη γνήσια διευθέτηση, κατά την έννοια του γενικού αντικαταχρηστικού κανόνα του άρθρου 38 του ν.4987/2022 (ήδη άρθρο 39 του ν.5104/2024), η οποία αποσκοπούσε στη μεταφορά φορολογητέας ύλης από τον ίδιο (ως φυσικό πρόσωπο) προς την ως άνω εταιρεία συμφερόντων του, με προφανές όφελος την αποφυγή φορολόγησης του πραγματικού του εισοδήματος από την εκμίσθωση του συγκεκριμένου ακινήτου.».
Επομένως, θα πρέπει να δοθεί ιδιαίτερη προσοχή στο μίσθωμα που θα ορισθεί μεταξύ ιδρυτών ιδιοκτητών και εταιρείας εκμετάλλευσης ακινήτων ιδίων συμφερόντων, λαμβανομένου υπόψη ότι ο φορολογικός έλεγχος δύναται να διασταυρώσει κάθε εμπορικό ενοίκιο από τις υποβληθείσες μισθώσεις στα ηλεκτρονικά μισθωτήρια της Α.Α.Δ.Ε. σε παρεμφερή μισθωμένα ακίνητα της γύρω περιοχής που διαθέτουν παρόμοια χαρακτηριστικά με το υπό έλεγχο περιουσιακό στοιχείο.
Από τεχνικής πλευράς, όλα τα ενοίκια τόσο αυτά που εισπράττονται όσο και αυτά που πληρώνονται θα πρέπει να εξοφλούνται μέσω τραπέζης, προκειμένου να εκπίπτουν ως έξοδα από την πλευρά των επιτηδευματιών σύμφωνα με την περίπτωση ιε του άρθρου 23 του Ν.4172/2013 ή να νέμονται κάποιων κρατικών ευεργετημάτων ανά περίπτωση από την πλευρά των φυσικών προσώπων, σύμφωνα με το άρθρο 210 του Ν.5222/2025.
Φ.Π.Α. ή Ψηφιακό Τέλος Συναλλαγών
Σχετικά με το θέμα, ψηφιακό τέλος συναλλαγών ύψους 3,6%, όπως πλέον ονομάζεται το πρώην χαρτόσημο μίσθωσης, υπολογίζεται στις επαγγελματικές μισθώσεις ανεξάρτητα εάν ο ιδιοκτήτης είναι φυσικό ή νομικό πρόσωπο. Επαγγελματική μίσθωση υπάρχει όταν ο χώρος θα χρησιμοποιηθεί επιχειρηματικά ως φορολογική έδρα του μισθωτή και ανεξάρτητα εάν το ίδιο το μισθωμένο ακίνητο είναι αστικό ή επαγγελματικό. Αυτό συνεπάγεται ότι εάν ένα αστικό διαμέρισμα χρησιμοποιείται ως επαγγελματική στέγη, για παράδειγμα ιατρείο, τότε η μίσθωση υπάγεται σε ψηφιακό τέλος συναλλαγών ύψους 3,6% σε κάθε περίπτωση και ανεξαρτήτως ποιος είναι ο ιδιοκτήτης.
Να διευκρινιστεί, ακόμη, ότι, οι εκμισθώσεις χώρων στάθμευσης (parking), αποθηκών και αγροτεμαχίων επίσης υπάγονται σε ψηφιακό τέλος συναλλαγών 3,6%.
Περαιτέρω, σύμφωνα με την παράγραφο 2ii του άρθρου 8 του Κώδικα Φ.Π.Α. (Ν.2859/2000), κωδικοποιημένος με τον Ν.5135/2024, «η εκμίσθωση χώρων για άσκηση επαγγελματικής δραστηριότητας σε μισθωτή υποκείμενο στον φόρο, αυτοτελώς ή στο πλαίσιο μικτών συμβάσεων, εφόσον ο εκμισθωτής το επιλέγει. Για τους σκοπούς εφαρμογής της παρούσας υποπερίπτωσης, ο εκμισθωτής υποβάλλει αίτηση επιλογής φορολόγησης στη Φορολογική Διοίκηση είτε πριν την έναρξη χρησιμοποίησης του ακινήτου είτε και μετά την έναρξη, οποτεδήποτε. Εάν η αίτηση υποβληθεί μετά την έναρξη χρησιμοποίησης του ακινήτου, η επιλογή φορολόγησης ισχύει από την επόμενη φορολογική περίοδο. Η επιλογή φορολόγησης μπορεί να αφορά το σύνολο ή μέρος του οικοδομικού συγκροτήματος. Με την αίτηση προσδιορίζονται οι χώροι για τους οποίους γίνεται επιλογή φορολόγησης. Η επιλογή φορολόγησης μπορεί να ανακληθεί με υποβολή σχετικής αίτησης στη Φορολογική Διοίκηση και η ανάκληση ισχύει από την επόμενη φορολογική περίοδο».
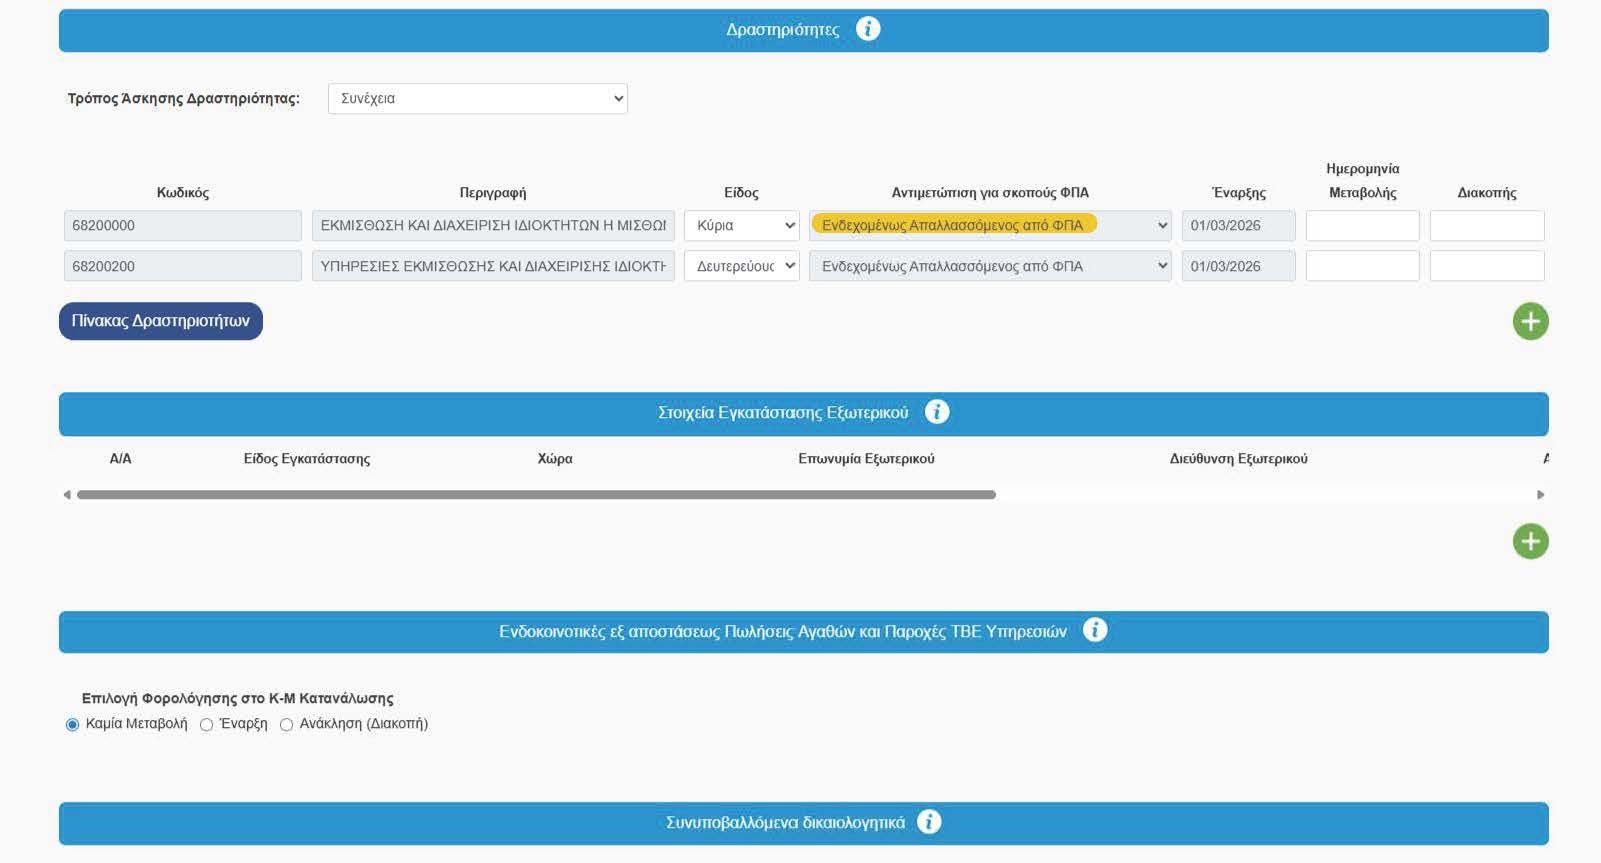
Συνεπώς, η εν λόγω διάταξη δίνει την επιλογή στην εταιρεία εκμετάλλευσης ακινήτων για λόγους εμπορικού ανταγωνισμού να εφαρμόσει είτε Φ.Π.Α. 24%, είτε ψηφιακό τέλος συναλλαγών 3,6% ανά περίπτωση στις μισθώσεις της και σε συνεννόηση με τους ενοικιαστές της. Η επιλογή αυτή εκτελείται συστημικά κατά την έναρξη του νομικού προσώπου μέσω της υπηρεσίας μιας στάσης στο Γ.Ε.ΜΗ. και είναι δεσμευτική για τη συνέχεια των εκμισθώσεων ή υπεκμισθώσεων, ενώ ανακαλείται με τη διαδικασία που ορίζεται ανωτέρω.
Στο ίδιο πλαίσιο, η απόφαση 4037/2025 της Διεύθυνσης Επίλυσης Διαφορών (Δ.Ε.Δ.) της Ανεξάρτητης Αρχής Δημοσίων Εσόδων επεσήμανε την περίπτωση έκπτωσης του Φ.Π.Α. των δαπανών κατασκευής/αναβάθμισης που πραγματοποιήθηκαν επί ακινήτων σε χρόνο πριν την υπαγωγή της επιχείρησης στο καθεστώς Φ.Π.Α..
Συγκεκριμένα, επεσήμανε ότι η άσκηση του δικαιώματος επιλογής φορολόγησης της μίσθωσης με Φ.Π.Α. δεν ασκεί καμία επιρροή στη γένεση του δικαιώματος έκπτωσης του Φ.Π.Α. των σχετικών δαπανών, όπως ισχύει άλλωστε από την απόφαση της 30/3/2006 του Δικαστηρίου της Ευρωπαϊκής Ένωσης στην υπόθεση C-184/04. Ουσιαστικά, ενισχύει τη θέση ότι ο Φ.Π.Α. επενδυτικών δαπανών μπορεί να εκπέσει ακόμη και όταν η επιλογή υπαγωγής της μίσθωσης σε Φ.Π.Α. υποβληθεί αργότερα, αρκεί να αποδεικνύεται η πρόθεση άσκησης φορολογητέας δραστηριότητας και να πληρούνται οι λοιπές προϋποθέσεις του Κώδικα Φ.Π.Α..
Τέλος, θα πρέπει να σημειωθεί είναι ότι στην περίπτωση που η εταιρεία εκμετάλλευσης ακινήτων διαθέτει περισσότερους Κωδικούς Αριθμούς Δραστηριότητας (ΚΑΔ) από αυτό των μισθώσεων, υπαγόμενων στο ΦΠΑ όπως επί παραδείγματι υπηρεσίες ανακαίνισης, ενώ συνάμα έχει επιλέξει να μην υπολογίζει ΦΠΑ στις μισθώσεις, τότε υπάγεται στο φορολογικό καθεστώς του κατ’ αποκοπή ΦΠΑ, γνωστού ως pro-rata. Αυτό σημαίνει ότι, μέρος του Φ.Π.Α. των κοινών δαπανών από τις μισθώσεις ακινήτων δεν θα συμπεριλαμβάνεται στο Φ.Π.Α. των δαπανών που εκπίπτει από τις υπόλοιπες εν γένει υπηρεσίες υπαγόμενες στο Φ.Π.Α., λόγω κοινής δραστηριοποίησης τουλάχιστον ενός Κ.Α.Δ. που έχει Φ.Π.Α. και ενός που δεν έχει.