Η διανομή κερδών αποτελεί μία από τις σημαντικότερες αποφάσεις που λαμβάνονται στο πλαίσιο της Γενικής Συνέλευσης μιας Ανώνυμης Εταιρείας, καθώς επηρεάζει ταυτόχρονα τους μετόχους, τους πιστωτές και τη χρηματοοικονομική ευρωστία μιας εταιρείας. Αν και η ύπαρξη λογιστικών κερδών αποτελεί αναγκαία προϋπόθεση για τη διανομή μερίσματος, αυτό δεν σημαίνει ότι το σύνολο αυτών μπορεί να διανεμηθεί στους μετόχους. Τα λογιστικά κέρδη αποτελούν το σημείο εκκίνησης, αλλά η δυνατότητα διανομής τους υπόκειται σε ένα σύνολο νομοθετικών περιορισμών, οι οποίοι καθορίζουν τόσο το ανώτατο ποσό που μπορεί να διανεμηθεί, όσο και υπό συγκεκριμένες προϋποθέσεις, το ελάχιστο ποσό που πρέπει καταρχήν να διανεμηθεί.
Το πλαίσιο αυτό θεμελιώνεται μεταξύ άλλων στις διατάξεις των άρθρων 158 έως 161 του Ν. 4548/2018, οι οποίες λειτουργούν συμπληρωματικά μεταξύ τους, ειδικότερα:
- Το άρθρο 158 προβλέπει τον σχηματισμό του τακτικού αποθεματικού με κράτηση ίση τουλάχιστον με το ένα εικοστό (1/20) των καθαρών κερδών κάθε χρήσης, μέχρι το σωρευμένο ποσό του αποθεματικού να ανέλθει τουλάχιστον στο ένα τρίτο (1/3) του κεφαλαίου.
- Το άρθρο 159 θέτει τις βασικές προϋποθέσεις και τους περιορισμούς της διανομής. Αφενός προστατεύει την καθαρή θέση της εταιρείας, απαγορεύοντας τη διανομή όταν μετά από αυτήν η καθαρή θέση θα υποχωρήσει κάτω από το νομοθετικά προσδιοριζόμενο ελάχιστο επίπεδο. Αφετέρου, θέτει ανώτατο όριο στο ποσό που μπορεί να διανεμηθεί, λαμβάνοντας υπόψη μεταξύ άλλων τα αποτελέσματα της τελευταίας χρήσης, τα αδιάθετα κέρδη προηγούμενων χρήσεων, τα διανεμητέα αποθεματικά, τις ζημίες προηγούμενων χρήσεων και τα ποσά που πρέπει να διατεθούν για τον σχηματισμό αποθεματικών.
- Το άρθρο 160 προσδιορίζει τον τρόπο διάθεσης των καθαρών κερδών και καθορίζει τη σειρά με την οποία αυτά διατίθενται, εφόσον και στον βαθμό που αυτά μπορούν να διατεθούν σύμφωνα με το άρθρο 159. Προβλέπει μεταξύ άλλων την αφαίρεση των μη πραγματοποιημένων πιστωτικών κονδυλίων, την κράτηση για τον σχηματισμό του τακτικού αποθεματικού και την κράτηση του απαιτούμενου ποσού για την καταβολή του ελάχιστου μερίσματος.
- Το άρθρο 161 καθορίζει το ελάχιστο μέρισμα, το οποίο υπολογίζεται επί των καθαρών κερδών μετά την αφαίρεση της κράτησης για τον σχηματισμό τακτικού αποθεματικού και των πιστωτικών κονδυλίων της κατάστασης αποτελεσμάτων που δεν προέρχονται από πραγματοποιημένα κέρδη. Το ελάχιστο μέρισμα ανέρχεται καταρχήν σε 35%, ενώ υπό τις προϋποθέσεις που ορίζει ο νόμος μπορεί να μειωθεί έως το 10% ή ακόμα και να μη διανεμηθεί.
Από τις παραπάνω διατάξεις μπορούμε να συμπεράνουμε ότι η διανομή κερδών δεν περιορίζεται απλά στον προσδιορισμό του λογιστικού αποτελέσματος της χρήσης. Αντιθέτως, αποτελεί μία σύνθετη διαδικασία κατά την οποία το λογιστικό αποτέλεσμα της χρήσης αποτελεί το σημείο εκκίνησης και μέσω των νομοθετικών προϋποθέσεων και περιορισμών που προβλέπονται προσδιορίζεται τελικά το ποσό που μπορεί να διανεμηθεί στους μετόχους.
Σκοπός του παρόντος άρθρου είναι η ερμηνευτική ανάλυση των άρθρων αυτών και κυρίως η αποτύπωση των περιορισμών που αυτές θέτουν μέσω μαθηματικών σχέσεων. Η αποτύπωση σύνθετων κανόνων με μαθηματικοποιημένο τρόπο παρουσιάζει το σημαντικό πλεονέκτημα ότι μπορεί να συμπυκνώσει σε συνοπτική, αλλά κατανοητή μορφή, περίπλοκους ορισμούς και ένα σύνολο προϋποθέσεων, περιορισμών και αλληλεξαρτήσεων που στο νομοθετικό κείμενο μπορεί να εκτείνονται σε αρκετές παραγράφους. Με την μετατροπή αυτών των λεκτικά διατυπωμένων κανόνων σε μαθηματικές σχέσεις, το νόημα τους γίνεται ευκολότερα αντιληπτό και διευκολύνεται ο έλεγχος κατά την πρακτική εφαρμογή τους.
Στο πλαίσιο αυτό, επιχειρείται η αποτύπωση των ορίων που προκύπτουν από τις διατάξεις των άρθρων 158 έως 161 του Ν.4548/2018 και ειδικότερα ο σχηματισμός μαθηματικών ανισοτήτων που θα εκφράζουν τους περιορισμούς των άρθρων 159 και 161 ως προς τη δυνατότητα και το ύψος της διανομής. Στόχος προφανώς δεν είναι η αντικατάσταση της νομικής ερμηνείας από μία μαθηματική σχέση, αλλά η δημιουργία ενός συμπληρωματικού εργαλείου μέσω του οποίου θα γίνουν πιο εύκολα κατανοητές οι νομοθετικές προϋποθέσεις που ορίζονται στις διατάξεις και να αποτυπωθούν με τρόπο συνοπτικό, σαφή και εφαρμόσιμο στην πράξη.
Εισαγωγή σε βασικές έννοιες
Πριν προχωρήσουμε στο κυρίως κείμενο του άρθρου, θεωρώ πως θα ήταν χρήσιμο να παραθέσουμε ορισμένες βασικές έννοιες με τις οποίες ο αναγνώστης θα πρέπει να είναι εξοικειωμένος, ώστε να κατανοήσει καλύτερα όσα ακολουθούν..
Καθαρό κέρδος: Σύμφωνα με το Παράρτημα Α΄ του Ν. 4308/2014 (Ελληνικά Λογιστικά Πρότυπα), καθαρό αποτέλεσμα (κέρδος ή ζημία) είναι η διαφορά μεταξύ του συνόλου των εσόδων και κερδών μιας περιόδου και του συνόλου των αντίστοιχων εξόδων και ζημιών. Όταν το αποτέλεσμα είναι θετικό, προκύπτει καθαρό κέρδος, ενώ όταν είναι αρνητικό, προκύπτει ζημία.
Για τις ανώνυμες εταιρείες, το άρθρο 160 του Ν. 4548/2018 ορίζει ότι τα καθαρά κέρδη είναι αυτά που προκύπτουν κατ’ εφαρμογή της ισχύουσας νομοθεσίας. Τα καθαρά κέρδη αποτελούν την αφετηρία για τον προσδιορισμό των ποσών που μπορούν να διατεθούν, χωρίς, όμως, να ταυτίζονται με τα διανεμητέα κέρδη. Πριν από οποιαδήποτε διανομή, εφαρμόζονται οι περιορισμοί και οι κρατήσεις που προβλέπονται από τον νόμο και το καταστατικό.
Καθαρή Θέση: Η Καθαρή Θέση ή Ίδια Κεφάλαια μιας εταιρείας αντιπροσωπεύει το ποσό που απομένει από τα περιουσιακά στοιχεία της (Ενεργητικό) μετά την αφαίρεση των υποχρεώσεων της (Ξένα Κεφάλαια) και συνοπτικά περιλαμβάνει:
- τα καταβλημένα κεφάλαια, δηλαδή τις εισφορές των μετόχων,
- τα διάφορα είδη αποθεματικών και τα αποτελέσματα εις νέο και
- τις διαφορές αναπροσαρμογής και λοιπά στοιχεία που σύμφωνα με το εφαρμοζόμενο λογιστικό πλαίσιο περιλαμβάνονται στην καθαρή θέση.
Για τους σκοπούς του παρόντος άρθρου, η καθαρή θέση έχει ιδιαίτερη σημασία, καθώς αποτελεί το βασικό μέγεθος πάνω στο οποίο εφαρμόζεται ο περιορισμός της παρ. 1 του άρθρου 159, προκειμένου η διανομή στους μετόχους να μην οδηγήσει σε καθαρή θέση κατώτερη από το όριο που προβλέπει ο νόμος.
Κέρδη προηγούμενων χρήσεων: Πρόκειται για συσσωρευμένα κέρδη προηγούμενων χρήσεων που δεν έχουν διανεμηθεί ή διατεθεί με άλλο τρόπο και παραμένουν στην καθαρή θέση ως αποτελέσματα εις νέο. Εξαιρούνται από τον υπολογισμό των κρατήσεων για τακτικό αποθεματικό και ελάχιστο μέρισμα, αφού από τα κέρδη αυτά είχε σχηματισθεί στο παρελθόν τακτικό αποθεματικό και συγχρόνως είχε διανεμηθεί από αυτά στους μετόχους το νόμιμο μέρισμα. Τα κέρδη αυτά μπορούν υπό τις προϋποθέσεις του νόμου και του καταστατικού, να αποτελέσουν μέρος των ποσών που διατίθενται στους μετόχους. Το άρθρο 159 τα συνυπολογίζει στον προσδιορισμό του ανώτατου ποσού που μπορεί να διανεμηθεί.
Ζημίες προηγούμενων χρήσεων: Οι ζημίες προηγούμενων χρήσεων είναι συσσωρευμένα αρνητικά αποτελέσματα περασμένων ετών, τα οποία εμφανίζονται αφαιρετικά μειώνοντας την Καθαρή Θέση. Γι' αυτό υπάρχει υποχρέωση προηγούμενου συμψηφισμού τους πριν από οποιαδήποτε διανομή κερδών στους μετόχους (πχ: Εταιρεία πραγματοποιεί στη χρήση καθαρά κέρδη μετά από φόρους 80.000 €, αλλά διατηρεί υπόλοιπο ζημιών προηγούμενων ετών 30.000 €. Τα 30.000 € απορροφούνται για την κάλυψη των ζημιών και το εναπομείναν ποσό των 50.000 € αποτελεί τη βάση για τη διανομή μερίσματος). Εάν οι ζημίες μειώσουν τα ίδια κεφάλαια κάτω από το 1/2 του μετοχικού κεφαλαίου (άρθρο 119 του Ν. 4548/2018), ενεργοποιείται υποχρέωση σύγκλησης Γενικής Συνέλευσης για λήψη μέτρων εξυγίανσης.
Μέρισμα: Είναι το ποσό που εγκρίνεται προς διανομή στους μετόχους, προερχόμενο από τα ποσά που σύμφωνα με τον νόμο, το καταστατικό και τις αποφάσεις της Γενικής Συνέλευσης είναι δυνατόν να διανεμηθούν. Μπορεί να προέρχεται από κέρδη της τρέχουσας ή προηγούμενων χρήσεων και από διανεμητέα αποθεματικά. Το προς διανομή ποσό καταβάλλεται στους μετόχους μέσα σε δύο μήνες από την απόφαση της τακτικής Γενικής Συνέλευσης που ενέκρινε τις ετήσιες χρηματοοικονομικές καταστάσεις και αποφάσισε τη διανομή (παρ. 3 του άρθρου 160 του Ν.4548/2018).
Υποχρεωτικά αποθεματικά: Τα υποχρεωτικά αποθεματικά είναι κονδύλια των ιδίων κεφαλαίων τα οποία η εταιρεία επιβάλλεται να σχηματίζει βάσει ρητής διάταξης νόμου, με σκοπό τη διασφάλιση της κεφαλαιακής επάρκειας και την απορρόφηση ενδεχόμενων μελλοντικών ζημιών. Πυρήνας τους είναι το Τακτικό Αποθεματικό, ενώ περιλαμβάνονται, επίσης, ειδικά αφορολόγητα αποθεματικά αναπτυξιακών νόμων.
Τακτικό Αποθεματικό: Σύμφωνα με το άρθρο 158 του Ν.4548/2018, κάθε έτος αφαιρείται τουλάχιστον το 1/20 (5%) των καθαρών κερδών για τον σχηματισμό τακτικού αποθεματικού. Η κράτηση παύει να είναι υποχρεωτική στις Ανώνυμες Εταιρείες όταν το τακτικό αποθεματικό ανέλθει τουλάχιστον στο 1/3 του κεφαλαίου. Το τακτικό αποθεματικό αποτελεί μέρος της καθαρής θέσης της εταιρείας και σχηματίζεται από τα καθαρά κέρδη της χρήσης, μειώνοντας αντίστοιχα το ποσό των καθαρών κερδών που είναι διαθέσιμο για περαιτέρω διάθεση.
Επισήμανση: Όταν το ήδη σχηματισμένο τακτικό αποθεματικό σε μια χρήση δεν υπερβαίνει το ελάχιστο όριο που ορίζει ο νόμος και είναι μάλλον βέβαιο ότι η Συνέλευση θα προβεί στο σχηματισμό τακτικού αποθεματικού συγκεκριμένου ποσού, δεδομένου ότι αυτό είναι υποχρεωτικό εκ του νόμου, η οντότητα μπορεί να προβαίνει στον σχηματισμό και στη λογιστική απεικόνιση του τακτικού αποθεματικού με το εν λόγω ποσό στο τέλος της κλειόμενης χρήσης και όχι με την έγκρισή του από τη συνέλευση της επόμενης χρήσης.
Διανεμητέα αποθεματικά: Είναι τα συσσωρευμένα κέρδη προηγούμενων χρήσεων και τα ελεύθερα διανεμητέα αποθεματικά της καθαρής θέσης, τα οποία δεν υπόκεινται σε περιορισμό διανομής από τον νόμο ή το καταστατικό και μπορούν να αποδοθούν στους μετόχους ως μέρισμα.
Αποθεματικά που δεν διανέμονται: Τα μη διανεμόμενα αποθεματικά αποτελούν τμήμα των ιδίων κεφαλαίων, τα οποία βάσει νομοθεσίας ή καταστατικού απαγορεύεται να αποδοθούν στους μετόχους ως μέρισμα.
Οι βασικές τους κατηγορίες είναι οι εξής:
- Τακτικό αποθεματικό: Υποχρεωτικό εκ του νόμου για την απορρόφηση μελλοντικών ζημιών, (π.χ.: εταιρεία με καθαρά κέρδη 100.000 € μεταφέρει υποχρεωτικά 5.000 € στο τακτικό αποθεματικό, οπότε το ποσό αυτό δεν είναι διαθέσιμο για περαιτέρω διανομή ως κέρδος της χρήσης).
- Αποθεματικά Αναπροσαρμογής Εύλογης Αξίας: Προκύπτουν από επανεκτίμηση περιουσιακών στοιχείων ή υποχρεώσεων που προβλέπει το εφαρμοζόμενο λογιστικό πλαίσιο (π.χ.: ακίνητο με λογιστική αξία 200.000 € επανεκτιμάται στα 300.000 €. Η υπεραξία των 100.000 € πιστώνεται σε ειδικό μη διανεμόμενο αποθεματικό, καθώς πρόκειται για λογιστικό κέρδος που δεν έχει ακόμη ρευστοποιηθεί).
- Ειδικά/Καταστατικά: Δημιουργούνται είτε βάσει πρόβλεψης του καταστατικού, είτε κατόπιν απόφασης της Γενικής Συνέλευσης. Σκοπός τους είναι η αυτοχρηματοδότηση της οντότητας, η κάλυψη μελλοντικών κινδύνων ή η εκτέλεση επενδυτικών σχεδίων (π.χ. κράτηση 50.000 € από τα κέρδη χρήσης για την κάλυψη ενδεχόμενης ζημίας από εκκρεμή δικαστική διαμάχη).
Μη διανεμητέα πιστωτικά κονδύλια καθαρής θέσης: Είναι πιστωτικά κονδύλια που περιλαμβάνονται στην καθαρή θέση, αλλά σύμφωνα με την νομοθεσία δεν επιτρέπεται να διανεμηθούν στους μετόχους (π.χ.: εταιρεία κατέχει μετοχές αξίας κτήσης €50.000, οι οποίες στο τέλος της χρήσης αποτιμώνται στα 70.000 €. Η λογιστική υπεραξία των 20.000 € είναι πιστωτικό κονδύλιο καθαρής θέσης, αλλά μη διανεμητέο, αφού οι μετοχές δεν έχουν πωληθεί ακόμα).
Ποσά πιστωτικών κονδυλίων της κατάστασης αποτελεσμάτων, που δεν αποτελούν πραγματοποιημένα κέρδη (Μη πραγματοποιημένα κέρδη): Αφορούν έσοδα που έχουν αναγνωριστεί λογιστικά από μεταβολή της αξίας ενός περιουσιακού στοιχείου, αλλά δεν έχουν οριστικοποιηθεί μέσω μιας πραγματικής εμπορικής συναλλαγής ή ρευστοποίησης και τα οποία αναγνωρίζονται στις οικονομικές καταστάσεις βάσει των λογιστικών προτύπων. Τα συγκεκριμένα κονδύλια, επειδή δεν συνιστούν πραγματοποιηθέντα κέρδη, αλλά εκτιμήσεις κατά την αποτίμηση των περιουσιακών στοιχείων στο τέλος της χρήσεως, αφαιρούνται κατά τον προσδιορισμό των ποσών που μπορούν να διανεμηθούν και επίσης δεν φορολογούνται. Θα διανεμηθούν και θα φορολογηθούν στο μέλλον όταν το έσοδο ή το κέρδος καταστούν βέβαια και εκκαθαρισμένα (ΠΟΛ. 1059/2015), π.χ.:
- (Εταιρεία αγοράζει επενδυτικό ακίνητο έναντι 300.000 €. Στο τέλος της χρήσης, πιστοποιημένος εκτιμητής προσδιορίζει την εύλογη αξία του στα 380.000 €. Η αύξηση των 80.000 € συνιστά μη πραγματοποιημένο κέρδος, αυξάνει την καθαρή θέση της εταιρείας, αλλά απαγορεύεται να διανεμηθεί ως μέρισμα στους μετόχους, καθώς η εταιρεία δεν διαθέτει τα αντίστοιχα ταμειακά διαθέσιμα μέχρι να πωληθεί το ακίνητο),
- (Π.χ.: εταιρεία εγγράφει στο P&L κέρδος αποτίμησης 15.000 € από διακρατούμενες μετοχές. Το ποσό αφαιρείται υποχρεωτικά από τα προς διανομή κέρδη και από τη φορολογητέα βάση της χρήσης, με την πώληση των μετοχών, το κέρδος πραγματοποιείται, φορολογείται και απελευθερώνεται προς διανομή).
Χαρακτηριστικές κατηγορίες τέτοιων κονδυλίων αποτελούν:
- Οι πιστωτικές συναλλαγματικές διαφορές επιμέτρησης που προκύπτουν από την αποτίμηση απαιτήσεων/υποχρεώσεων σε ξένο νόμισμα στο τέλος της χρήσης.
- Τα κέρδη από αναστροφή προβλέψεων και απομειώσεων που αποτελούν λογιστική ακύρωση παλαιότερων εκτιμώμενων ζημιών.
- Τα κέρδη από επιμέτρηση στην εύλογη αξία που αντανακλούν την αύξηση της τρέχουσας αξίας περιουσιακών στοιχείων στην αγορά.
- Το έσοδο από αναβαλλόμενο φόρο περιόδου το οποίο αποτελεί λογιστικό μέγεθος μελλοντικής φορολογικής τακτοποίησης.
- · Το κέρδος από αγορά οντότητας σε τιμή ευκαιρίας που προκύπτει όταν το τίμημα εξαγοράς μιας επιχείρησης είναι χαμηλότερο από την αξία των καθαρών στοιχείων της.
Ανάλυση του άρθρου 159 του Ν.4548/2018: Προϋποθέσεις και περιορισμός διανομής ποσών
Παρ. 1. «Με την επιφύλαξη των διατάξεων για τη μείωση του κεφαλαίου, δεν μπορεί να γίνει οποιαδήποτε διανομή στους μετόχους, εφόσον, κατά την ημερομηνία λήξης της τελευταίας χρήσης, το σύνολο των ιδίων κεφαλαίων της εταιρείας (καθαρή θέση), όπως προσδιορίζονται στο νόμο, είναι ή, ύστερα από τη διανομή αυτή, θα γίνει κατώτερο από το ποσό του κεφαλαίου, προσαυξημένου με: (α) τα αποθεματικά, των οποίων η διανομή απαγορεύεται από το νόμο ή το καταστατικό, (β) τα λοιπά πιστωτικά κονδύλια της καθαρής θέσης, τα οποία δεν επιτρέπεται να διανεμηθούν, και (γ) τα ποσά των πιστωτικών κονδυλίων της κατάστασης αποτελεσμάτων, που δεν αποτελούν πραγματοποιημένα κέρδη. Το ποσό του κεφαλαίου που προβλέπεται στο προηγούμενο εδάφιο μειώνεται κατά το ποσό του κεφαλαίου που έχει καλυφθεί αλλά δεν έχει καταβληθεί, όταν το τελευταίο δεν εμφανίζεται στο ενεργητικό του ισολογισμού.».
Παρ. 2. «Το ποσό που διανέμεται στους μετόχους δεν μπορεί να υπερβαίνει το ποσό των αποτελεσμάτων της τελευταίας χρήσης που έχει λήξει, προσαυξημένο με τα κέρδη, τα οποία προέρχονται από προηγούμενες χρήσεις και δεν έχουν διατεθεί, και τα αποθεματικά για τα οποία επιτρέπεται και αποφασίστηκε από τη γενική συνέλευση η διανομή τους, και μειωμένο: (α) κατά το ποσό των πιστωτικών κονδυλίων της κατάστασης αποτελεσμάτων, που δεν αποτελούν πραγματοποιημένα κέρδη, (β) κατά το ποσό των ζημιών προηγούμενων χρήσεων και (γ) κατά τα ποσά που επιβάλλεται να διατεθούν για το σχηματισμό αποθεματικών, σύμφωνα με το νόμο και το καταστατικό.».
Ουσιαστικά, το άρθρο 159 θέτει δύο διαφορετικούς και συμπληρωματικούς περιορισμούς στη διανομή ποσών στους μετόχους:
Ο πρώτος περιορισμός που προβλέπεται στην παρ. 1 αφορά την προστασία της καθαρής θέσης της εταιρείας. Ο νομοθέτης δεν επιτρέπει τη διανομή οποιοδήποτε ποσού εάν ως αποτέλεσμα της διανομής αυτής η καθαρή θέση της εταιρείας μειωθεί κάτω από ένα συγκεκριμένο ελάχιστο κατώφλι. Το κατώφλι αυτό σχηματίζεται ξεκινώντας από το μετοχικό κεφάλαιο και προσθέτοντας σε αυτό συγκεκριμένα ποσά, τα οποία σύμφωνα με τον νόμο ή το καταστατικό δεν μπορούν να διανεμηθούν στους μετόχους.
Με απλά λόγια, η παρ. 1 απαντά στο ερώτημα: Μέχρι ποιο ποσό μπορεί να μειωθεί η καθαρή θέση της εταιρείας μετά τη διανομή;
Ο δεύτερος περιορισμός τίθεται από την παρ. 2 και αφορά το ανώτατο ύψος των ποσών που είναι διαθέσιμα προς διανομή. Η διάταξη ξεκινά από τα αποτελέσματα της τελευταίας χρήσης και προσθέτει συγκεκριμένα ποσά από προηγούμενες χρήσεις και διανεμητέα αποθεματικά, ενώ αφαιρεί ποσά τα οποία για τους λόγους που προβλέπει ο νόμος δεν μπορούν να αποτελέσουν αντικείμενο διανομής.
Επομένως, η παρ. 2 απαντά σε ένα διαφορετικό ερώτημα: Ποιο είναι το ανώτατο ποσό που μπορεί να διανεμηθεί με βάση τα διαθέσιμα προς διανομή αποτελέσματα και αποθεματικά;
Οι δύο περιορισμοί λειτουργούν σωρευτικά. Δηλαδή, δεν αρκεί να πληρείται μόνο ένας από τους δύο, η διανομή πρέπει ταυτόχρονα: α) να μην παραβιάζει το κατώτατο όριο προστασίας της καθαρής θέσης που προκύπτει από την παρ. 1 και β) να μην υπερβαίνει το ανώτατο ποσό διανομής που προκύπτει από την παρ. 2.
Συνεπώς, πριν από την διανομή θα πρέπει να γίνουν οι παρακάτω έλεγχοι και το τελικό ποσό που μπορεί να διανεμηθεί προσδιορίζεται από τον αυστηρότερο από τους δύο περιορισμούς, δηλαδή από εκείνον που οδηγεί στο χαμηλότερο επιτρεπόμενο ποσό διανομής:
1ος έλεγχος: προστασία της Καθαρής Θέσης:
Η καθαρή θέση της εταιρείας μετά τη διανομή δεν μπορεί να υποχωρήσει κάτω από το ελάχιστο όριο που προσδιορίζεται από την παρ. 1 του άρθρου 159.
Μετοχικό Κεφάλαιο
+ Αποθεματικά που δεν διανέμονται
+ Μη διανεμητέα πιστωτικά κονδύλια καθαρής θέσης
+ Μη πραγματοποιημένα κέρδη
2ος έλεγχος: Ανώτατο ποσό διανομής:
Κέρδη μετά από φόρους τελευταίας χρήσης
+ Κέρδη προηγούμενων χρήσεων
+ Διανεμητέα αποθεματικά
– Ζημίες προηγούμενων χρήσεων
– Ποσά που επιβάλλεται να διατεθούν για σχηματισμό αποθεματικών
– Μη πραγματοποιημένα κέρδη
«Παρ. 1. Το ελάχιστο μέρισμα υπολογίζεται επί των καθαρών κερδών, ύστερα από αφαίρεση της κράτησης για σχηματισμό τακτικού αποθεματικού και των λοιπών πιστωτικών κονδυλίων της κατάστασης αποτελεσμάτων, που δεν προέρχονται από πραγματοποιημένα κέρδη.
Παρ. 2. Το ελάχιστο μέρισμα ορίζεται σε ποσοστό τριάντα πέντε τοις εκατό (35%) των καθαρών κερδών μετά τις μειώσεις της παραγράφου 1 και καταβάλλεται σε μετρητά. Με απόφαση της γενικής συνέλευσης που λαμβάνεται με αυξημένη απαρτία και πλειοψηφία μπορεί να μειωθεί το ως άνω ποσοστό, όχι όμως κάτω του δέκα τοις εκατό (10%). Μη διανομή του ελάχιστου μερίσματος επιτρέπεται μόνο με απόφαση της γενικής συνέλευσης, που λαμβάνεται με την αυξημένη απαρτία των παραγράφων 3 και 4 του άρθρου 130 και πλειοψηφία ογδόντα τοις εκατό (80%) του εκπροσωπούμενου στη συνέλευση κεφαλαίου.
Παρ. 3. Με απόφαση της γενικής συνέλευσης που λαμβάνεται με αυξημένη απαρτία και πλειοψηφία είναι δυνατόν τα κέρδη που είναι διανεμητέα ως ελάχιστο μέρισμα να κεφαλαιοποιηθούν και να διανεμηθούν σε όλους τους μετόχους με μορφή μετοχών, υπολογιζόμενων στην ονομαστική τους αξία.
Παρ. 4. Με απόφαση της γενικής συνέλευσης, που λαμβάνεται με αυξημένη απαρτία και πλειοψηφία, είναι δυνατόν τα κέρδη, που είναι διανεμητέα ως ελάχιστο μέρισμα, να χορηγηθούν με μορφή τίτλων ημεδαπών ή αλλοδαπών εταιρειών, εισηγμένων σε ρυθμιζόμενη αγορά, ή ιδίων τίτλων τους οποίους έχει στην κυριότητά της η εταιρεία, εφόσον είναι και αυτοί εισηγμένοι, με την επιφύλαξη της τήρησης της αρχής της ίσης μεταχείρισης των μετόχων και με την προϋπόθεση ότι οι ως άνω τίτλοι θα αποτελέσουν αντικείμενο αποτίμησης, σύμφωνα με τα άρθρα 17 και 18. Διανομή άλλων περιουσιακών στοιχείων αντί μετρητών είναι επιτρεπτή με τις παραπάνω προϋποθέσεις μόνο ύστερα από ομόφωνη απόφαση όλων των μετόχων. Η παρούσα παράγραφος εφαρμόζεται στις εταιρείες που υπόκεινται σε υποχρεωτικό ή σε προαιρετικό έλεγχο από ορκωτό ελεγκτή λογιστή ή ελεγκτική εταιρεία.
Παρ. 5. Οι παράγραφοι 3 και 4 εφαρμόζονται αναλόγως και στη διανομή των περαιτέρω κερδών. Στην περίπτωση αυτή η γενική συνέλευση αποφασίζει επί όλων των σχετικών θεμάτων με απλή απαρτία και πλειοψηφία.».
Με απλά λόγια, το άρθρο 161 προσδιορίζει το ελάχιστο ποσό των κερδών που καταρχήν πρέπει να διανεμηθεί στους μετόχους ως μέρισμα. Η διάταξη δεν εφαρμόζει το ποσοστό του ελάχιστου μερίσματος απευθείας στο σύνολο των καθαρών κερδών, προηγείται ένας υπολογισμός κατά τον οποίο από τα καθαρά κέρδη αφαιρείται η κράτηση για τον σχηματισμό του τακτικού αποθεματικού, καθώς και τα λοιπά πιστωτικά κονδύλια της κατάστασης αποτελεσμάτων που δεν προέρχονται από πραγματοποιημένα κέρδη.
Επομένως, το πρώτο βήμα είναι να προσδιοριστεί το ποσό των καθαρών κερδών που αποτελεί τη βάση υπολογισμού του ελάχιστου μερίσματος:
Καθαρά κέρδη
– Κράτηση για σχηματισμό τακτικού αποθεματικού
– Λοιπά πιστωτικά κονδύλια της κατάστασης αποτελεσμάτων που δεν προέρχονται από πραγματοποιημένα κέρδη
= Βάση υπολογισμού ελάχιστου μερίσματος
Στη συνέχεια, επί του ποσού αυτού εφαρμόζεται το ποσοστό του ελάχιστου μερίσματος, το οποίο ανέρχεται καταρχήν σε 35%. Έτσι, σε αντίθεση με το άρθρο 159, όπου εξετάζονται περιορισμοί ως προς το ανώτατο ποσό που μπορεί να διανεμηθεί, το άρθρο 161 εισάγει έναν ελάχιστο κανόνα διανομής.
Συνεπώς, το άρθρο 161 απαντά ουσιαστικά σε δύο διαδοχικά ερωτήματα:
- 1ο ερώτημα: Ποια είναι τα καθαρά κέρδη πάνω στα οποία θα υπολογιστεί το ελάχιστο μέρισμα;
- 2ο ερώτημα: Ποιο είναι το ελάχιστο ποσοστό αυτών των κερδών, που πρέπει καταρχήν να διανεμηθεί στους μετόχους;
Το ελάχιστο μέρισμα αρχικά ανέρχεται σε ποσοστό 35% της βάσης υπολογισμού που προσδιορίζεται στην παρ.1. Το ποσοστό αυτό μπορεί υπό τις προϋποθέσεις της παρ. 2 να μειωθεί, όχι, όμως, κάτω από 10%. Παράλληλα, είναι δυνατή η μη διανομή του ελάχιστου μερίσματος, αλλά αυτό απαιτεί ειδική απόφαση της Γενικής Συνέλευσης, η οποία λαμβάνεται με την αυξημένη απαρτία που προβλέπεται στις παραγράφους 3 και 4 του άρθρου 130 και με πλειοψηφία 80% του εκπροσωπούμενου στη συνέλευση κεφαλαίου.
Επομένως, υπάρχουν τρεις περιπτώσεις:
- Γενικός κανόνας: Ελάχιστο μέρισμα = 35%,
- μείωση του ελάχιστου μερίσματος: 10% <= DIV < 35% με την απαιτούμενη απόφαση της Γενικής Συνέλευσης ή
- μη διανομή του ελάχιστου μερίσματος (με την απαιτούμενη απόφαση της Γενικής Συνέλευσης όταν υπάρχει απαρτία τουλάχιστον 80% όπως αυτή προβλέπεται στο άρθρο 130).
Οι παράγραφοι 3 και 4 δεν μεταβάλλουν το ύψος του ελάχιστου μερίσματος, αλλά ρυθμίζουν, υπό συγκεκριμένες προϋποθέσεις, τον τρόπο με τον οποίο μπορεί να πραγματοποιηθεί η διανομή του αντί της καταβολής του σε μετρητά.
Η παρ. 3 παρέχει τη δυνατότητα κεφαλαιοποίησης των κερδών που αντιστοιχούν στο ελάχιστο μέρισμα και διανομής τους στους μετόχους με τη μορφή μετοχών.
Η παρ. 4 προβλέπει, υπό συγκεκριμένες προϋποθέσεις, τη δυνατότητα διανομής των κερδών που αντιστοιχούν στο ελάχιστο μέρισμα με τη μορφή συγκεκριμένων τίτλων, ενώ προβλέπει ειδικότερες προϋποθέσεις για τη διανομή άλλων περιουσιακών στοιχείων αντί μετρητών.
Τέλος, η παρ. 5 επεκτείνει αναλόγως την εφαρμογή των παραγράφων 3 και 4 και στα περαιτέρω κέρδη, δηλαδή στα κέρδη που διανέμονται πέραν του ελάχιστου μερίσματος. Στην περίπτωση αυτή, η σχετική απόφαση της Γενικής Συνέλευσης λαμβάνεται με απλή απαρτία και πλειοψηφία.
Ορισμός μεταβλητών – μαθηματικών συμβολισμών
Προκειμένου να αποτυπώσουμε με μαθηματικοποιημένο τρόπο τους περιορισμούς που τίθενται στα άρθρα 159 και 161, θα θέσουμε τους εξής συμβολισμούς:
CAPt: Καθαρή θέση κατά την ημερομηνία αναφοράς, πριν από τη διανομή.
CAPt+1: Καθαρή θέση αμέσως μετά τη διανομή.
CAPmin: Το ελάχιστο επίπεδο στο οποίο μπορεί να υποχωρήσει η καθαρή θέση μετά τη διανομή, σύμφωνα με την παρ. 1 του άρθρου 159, υπολογίζεται ως:
CAPmin = Μετοχικό κεφάλαιο + Αποθεματικά που δεν διανέμονται + Μη διανεμητέα στοιχεία καθαρής θέσης + Πιστωτικά κονδύλια της κατάστασης αποτελεσμάτων που δεν αποτελούν πραγματοποιημένα κέρδη
Επισήμανση: Στον υπολογισμό του CAPmin εφαρμόζεται και η ειδική πρόβλεψη της παρ. 1 του άρθρου 159 για το καλυφθέν αλλά μη καταβληθέν κεφάλαιο, όταν αυτό δεν εμφανίζεται στο ενεργητικό του ισολογισμού.
DIV159§2: Το ανώτατο ποσό διανομής όπως αυτό καθορίζεται από την παρ. 2 του άρθρου 159, υπολογίζεται ως:
DIV159§2 = Κέρδη τελευταίας χρήσης + Κέρδη προηγούμενων χρήσεων + Διανεμητέα αποθεματικά - Ζημίες προηγούμενων χρήσεων – Υποχρεωτικά αποθεματικά - Μη πραγματοποιημένα κέρδη
DIVmin: Το κατώτατο ποσό που μπορεί να διανεμηθεί βάσει των διατάξεων του άρθρου 161 περί ελάχιστου μερίσματος.
DIVmin= B * p όπου:
- B = βάση υπολογισμού του ελάχιστου μερίσματος
- p = εφαρμοζόμενο ποσοστό ελάχιστου μερίσματος
και p =
α) 35% σύμφωνα με τον γενικό κανόνα,
β) 10% έως 35% αν αποφασιστεί μείωση,
γ) 0% αν αποφασιστεί μη διανομή
DIVmax: Το ανώτατο ποσό που μπορεί να διανεμηθεί, σύμφωνα με τους περιορισμούς των άρθρων 158 έως 161 του Ν.4548/2018 και ειδικότερα τους περιορισμούς στις παρ. 1 και της παρ. 2 του άρθρου 159.
Μαθηματική αποτύπωση των διατάξεων στα άρθρα 159 και 161
Έχοντας ορίσει πλέον τους μαθηματικούς συμβολισμούς που θα χρησιμοποιήσουμε μπορούμε να προχωρήσουμε σε μια σειρά μαθηματικών σχέσεων, οι οποίες περιγράφουν με συνοπτικό τρόπο τις διατάξεις των άρθρων 159 και 161:
Δεδομένου ότι η Καθαρή Θέση αμέσως μετά τη διανομή ισούται με την Καθαρή Θέση πριν από τη διανομή, μειωμένη κατά το ποσό που διανεμήθηκε, έχουμε: CAPt+1 = CAPt – DIV.
Ο περιορισμός που τίθεται στην 1η παράγραφο του άρθρου 159 είναι ότι η Καθαρή Θέση μετά την διανομή μπορεί να μειωθεί έως το σημείο που θέτουν οι διατάξεις της πρώτης παραγράφου CAPt+1 >= CAPmin.
Συνεπώς, καταλήγουμε στην εξής μαθηματική σχέση: DIV <= CAPt – CAPmin.
Άρα το επιτρεπόμενο εύρος διανομής βάσει της παρ. 1 του άρθρου 159 εκφράζεται ως: 0 <= DIV <= CAPt – CAPmin.
Η παρ. 2 του άρθρου 159 θέτει έναν δεύτερο ανώτατο περιορισμό στο ποσό που διανέμεται, καθώς σύμφωνα με το άρθρο «το ποσό που διανέμεται στους μετόχους δεν μπορεί να υπερβαίνει...» το ποσό που προκύπτει από τον συγκεκριμένο υπολογισμό.
Συνεπώς, το όποιο ποσό διανεμηθεί στους μετόχους, ανεξάρτητα τους περιορισμούς που τίθενται στην παρ. 1, έχει έναν επιπλέον τον περιορισμό που συμβολίζεται ως DIV159(2), όπου: DIV <= DIV159§2.
Εναλλακτικά, μπορούμε να αποτυπώσουμε τους περιορισμούς των παραπάνω σχέσεων ως μαθηματικά όρια:
- Το μαθηματικό όριο που θέτει η παρ.1 του άρθρου 159 ορίζεται ως: [0 , CAPt – CAPmin] και
- το μαθηματικό όριο που προκύπτει από τον συνδυασμό των παρ. 1 και παρ. 2 ορίζεται ως:
min(CAPt – CAPmin , DIV159§2).
Οι παραπάνω μαθηματικές σχέσεις μας οδηγούν στο μαθηματικό ορισμό του ανώτατου ποσού που δύναται να διανείμει μια εταιρεία:
DIVmax = min(CAPt -CAPmin, DIV159§2)
Η σχέση μας λέει ότι το μέγιστο επιτρεπόμενο ποσό προς διανομή ισούται με το μικρότερο ποσό ανάμεσα σε:
α) Καθαρή θέση κατά την ημερομηνία αναφοράς, πριν από τη διανομή μείον το ελάχιστο ποσό, κάτω από το οποίο δεν μπορεί να πέσει η καθαρή θέση μετά την διανομή σύμφωνα με την παρ. 1 του άρθρου 159 και
β) το ανώτατο ποσό διανομής όπως αυτό καθορίζεται από την παρ. 2 του άρθρου 159.
Προχωρώντας στην μαθηματική αποτύπωση του άρθρου 161, εδώ τίθεται ο περιορισμός ότι το ποσό που θα διανεμηθεί δεν μπορεί να είναι κατώτερο από αυτό που ορίζεται ως ελάχιστο μέρισμα σύμφωνα με τις διατάξεις του άρθρου, συνεπώς καταλήγουμε στην εξής ανίσωση: DIV >= DIVmin.
Έχοντας εκφράσει με μαθηματικοποιημένο τρόπο και το άρθρο 161, μπορούμε να καταλήξουμε στην τελική μαθηματική σχέση, η οποία αποτυπώνει το επιτρεπόμενο εύρος διανομής.
DIVmin <= DIV <= min(CAPt-CAPmin , DIV159§2) = DIVmin<= DIV <= DIVmax.
Η σχέση αυτή μας λέει ότι το ποσό που θα διανεμηθεί κυμαίνεται ανάμεσα σε:
α) το κατώτατο ποσό που μπορεί να διανεμηθεί βάσει των διατάξεων του άρθρου 161 περί ελάχιστου μερίσματος και
β) το ανώτατο ποσό διανομής όπως αυτό καθορίζεται από τον αυστηρότερο από τους δύο περιορισμούς του άρθρου 159.
Με άλλα λόγια, το ποσό που μπορεί να διανεμηθεί πρέπει να είναι αρκετό ώστε να ικανοποιεί τον κανόνα του ελάχιστου μερίσματος του άρθρου 161, αλλά ταυτόχρονα δεν μπορεί να υπερβαίνει το χαμηλότερο από τα δύο ανώτατα όρια που τίθενται από την παρ. 1 και την παρ. 2 του άρθρου 159.
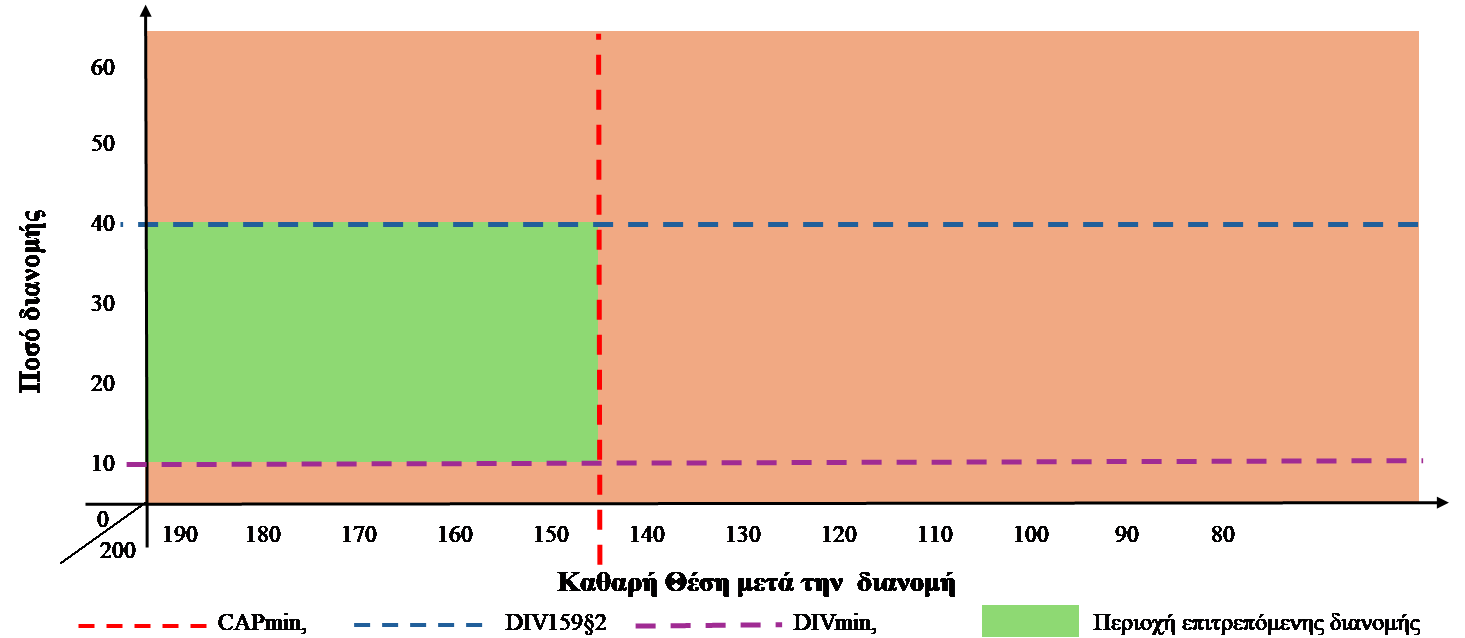
Το επιτρεπόμενο εύρος διανομής που θέτουν τα άρθρα 159 και 161 του Ν.4548/2018 , όπως περιγράφεται από τις μαθηματικές σχέσεις παραπάνω, μπορεί να αποτυπωθεί απλά και κατανοητά στην παρακάτω γραφική παράσταση:
Παράδειγμα Κατανόησης
Η εταιρεία ΑΒΓ Α.Ε. κατά την 31/12/20X6, εμφανίζει τα ακόλουθα οικονομικά δεδομένα:
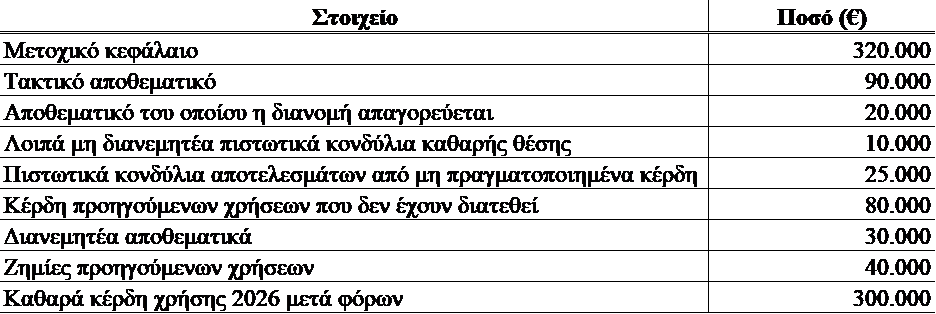
Στην επόμενη χρήση το 20Χ7, η Γενική Συνέλευση πρόκειται να αποφασίσει για τη διάθεση των κερδών της προηγούμενης χρήσης 20Χ6.
Ζητείται:
- Να προσδιοριστεί η υποχρέωση σχηματισμού τακτικού αποθεματικού σύμφωνα με το άρθρο 158.
- Να προσδιοριστούν τα καθαρά κέρδη που μπορούν να αποτελέσουν βάση για τη διανομή.
- Να υπολογιστεί το ελάχιστο μέρισμα σύμφωνα με το άρθρο 161.
- Να προσδιοριστεί το ανώτατο ποσό διανομής σύμφωνα με την παρ. 2 του άρθρου 159.
- Να ελεγχθεί η προστασία της καθαρής θέσης σύμφωνα με την παρ. 1 του άρθρου 159.
- Να υπολογιστεί το ύψος της καθαρής θέσης πριν από την διανομή.
- Να απεικονιστεί με την μορφή ανίσωσης το επιτρεπόμενο εύρος διανομής.
1. Υπολογισμός τακτικού αποθεματικού
Το άρθρο 158 προβλέπει ότι κάθε έτος αφαιρείται τουλάχιστον το 1/20, δηλαδή 5%, των καθαρών κερδών για τον σχηματισμό τακτικού αποθεματικού. Η κράτηση παύει να είναι υποχρεωτική όταν το τακτικό αποθεματικό φτάσει τουλάχιστον το 1/3 του κεφαλαίου. Στην περίπτωση μας:
Καθαρά κέρδη: 300.000, άρα: 300.000 * 5% = 15.000 € τακτικό αποθεματικό οφείλει να σχηματίσει η εταιρεία αν δεν έχει περνάει το κατώφλι του 1/3 του κεφαλαίου.
Το υφιστάμενο τακτικό αποθεματικό είναι 90.000 €, επειδή το κεφάλαιο είναι 320.000 €, το όριο του 1/3 ανέρχεται σε: 320.000 * 31 = 106.666,67 €
90.000 + 15.000 = 105.000 < 106.666,67, άρα η κράτηση των 15.000 € παραμένει υποχρεωτική.
2. Υπολογισμός βάσης διανομής κερδών
Το άρθρο 160 ορίζει ότι τα καθαρά κέρδη στον βαθμό που μπορούν να διατεθούν, σύμφωνα με το άρθρο 159, διατίθενται από τη Γενική Συνέλευση ύστερα από μια συγκεκριμένη σειρά υπολογισμών.
Αρχικά, αφαιρούνται τα πιστωτικά κονδύλια της κατάστασης αποτελεσμάτων που δεν αποτελούν πραγματοποιημένα κέρδη.
Στο παράδειγμά μας τα μη πραγματοποιημένα κέρδη ανέρχονται σε 25.000 €, άρα: 300.000 - 25.000 = 275.000 €
Στη συνέχεια αφαιρείται η κράτηση για το τακτικό αποθεματικό: 275.000 - 15.000 = 260.000 €
Το ποσό αυτό αποτελεί τη βάση υπολογισμού του ελάχιστου μερίσματος σύμφωνα με του άρθρο 161.
3. Υπολογισμός ελάχιστου μερίσματος
Η παρ. 1 του άρθρου 161 προβλέπει ότι το ελάχιστο μέρισμα υπολογίζεται επί των καθαρών κερδών μετά την αφαίρεση:
- της κράτησης για σχηματισμό τακτικού αποθεματικού και
- των λοιπών πιστωτικών κονδυλίων της κατάστασης αποτελεσμάτων που δεν προέρχονται από πραγματοποιημένα κέρδη.
Όπως βρήκαμε πιο πάνω, το ποσό αυτό είναι 260.000, ενώ το ποσοστό του ελάχιστου μερίσματος είναι 35%, συνεπώς: 260.000 * 35% = 91.000 €
DIVmin = 91.000 €.
Εφόσον δεν ληφθεί ειδική απόφαση για μείωση ή μη διανομή του ελάχιστου μερίσματος, η εταιρεία δεν μπορεί να διανείμει λιγότερα από 91.000 €, εφόσον, βεβαίως, πληρούνται και οι λοιπές προϋποθέσεις του νόμου.
Οπότε μέχρι αυτό το σημείο έχουμε δημιουργήσει ένα κατώτατο όριο διανομής: DIV >= 91.000 €.
4. Υπολογισμός ανώτατου ποσού διανομής σύμφωνα με την παρ. 2 του άρθρου 159
Η παρ. 2 του άρθρου 159 προβλέπει ότι το ποσό που διανέμεται δεν μπορεί να υπερβαίνει:
- τα αποτελέσματα της τελευταίας χρήσης: 300.000,
- τα αδιάθετα κέρδη προηγούμενων χρήσεων: 80.000 και
- τα διανεμητέα αποθεματικά: 30.000
μείον:
- τα μη πραγματοποιημένα πιστωτικά κονδύλια: 25.000,
- τις ζημίες προηγούμενων χρήσεων: 40.000 και
- τα ποσά που πρέπει να διατεθούν για σχηματισμό αποθεματικών: 15.000.
Εφαρμόζοντας στα παραπάνω τα δεδομένα της εκφώνησης έχουμε:
DIV159§2 = 300.000+80.000+30.000-25.000-40.000-15.000 Άρα DIV159§2 = 330.000 €.
Η παρ. 2 του άρθρου 159 μας δίνει επομένως ένα πρώτο ανώτατο όριο διανομής: DIV <= 330.000 €.
5. Έλεγχος προστασίας καθαρής θέσης σύμφωνα με την παρ. 1 του άρθρου 159
Η παρ. 1 του άρθρου 159 απαγορεύει τη διανομή, εφόσον η καθαρή θέση μετά τη διανομή, θα καταστεί μικρότερη από το ποσό που ορίζεται σύμφωνα με τις διατάξεις της παραγράφου.
Το κεφάλαιο είναι: 320.000 €, στη συνέχεια προσθέτουμε:
- μη διανεμητέο τακτικό αποθεματικό (παλιό και τρέχουσας χρήσης): 90.000 + 15.000 = 105.000,
- μη διανεμητέο αποθεματικό: 20.000,
- λοιπά μη διανεμητέα πιστωτικά κονδύλια καθαρής θέσης: 10.000 και
- πιστωτικά κονδύλια από μη πραγματοποιημένα κέρδη: 25.000.
Οπότε προκύπτει:
CAPmin = 320.000+105.000+20.000+10.000+25.000 Άρα CAPmin = 480.000 €.
6. Καθαρή θέση πριν την διανομή
Η καθαρή θέση πριν από τη διανομή ανέρχεται σε:
CAPt = 320.000+90.000+20.000+10.000+25.000+80.000+30.000-40.000+300.000
Άρα: CAPt = 835.000 €.
7. Επιτρεπόμενο εύρος διανομής
Μετά τη διανομή ποσού DIV θα ισχύει ότι: CAPt+1 = CAPt – DIV.
Η παρ. 1 του άρθρου 159 απαιτεί: CAPt+1>= CAPmin.
Άρα: 835.000 - DIV >= 480.000.
Μεταφέρουμε στην άλλη πλευρά ότι γνωρίζουμε: DIV <= 835.000 - 480.000.
Επομένως, το επιτρεπόμενο εύρος διανομής βάσει της παρ. 1 του άρθρου 159 θα είναι:
0 <= DIV <= CAPt - CAPmin = 0 <= DIV <= 355.000.
Ο έλεγχος της παρ. 1 μας δίνει συνεπώς ένα δεύτερο ανώτατο όριο διανομής ύψους 355.000 €, καθώς αν διανεμηθεί μεγαλύτερο ποσό η καθαρή θέση της εταιρείας θα πέσει πιο χαμηλά από το κατώτατο κατώφλι που ορίζεται στην παρ. 1 του άρθρου 159.
Έχουμε πλέον δύο ανώτατα όρια:
- παρ. 1 του άρθρου 159 – Προστασία καθαρής θέσης: DIV <= 355.000€ και
- παρ. 2 του άρθρου 159 – Ύψος ποσού που μπορεί να διανεμηθεί: DIV <= 330.000€.
Για να είναι νόμιμη η διανομή, πρέπει να ικανοποιούνται και οι δύο περιορισμοί, επομένως θα λάβουμε υπόψη το μικρότερο από τα δύο:
DIVmax = min(CAPt - CAPmin , DIV159§2)
Άρα DIVmax= min(355.000,330.000).
Άρα: DIVmax=330.000€
Συνεπώς, το τελικό εύρος διανομής θα είναι:
DIVmin <= DIV <= min(CAPt-CAPmin , DIV159§2)
Άρα DIVmin <= DIV <= DIVmax
Άρα 91.000 <= DIV <= 330.000
ή: DIV ε [91.000 , 330.000].
Αυτό είναι το μαθηματικό διάστημα μέσα στο οποίο μπορεί να κινηθεί η διανομή, υπό την προϋπόθεση ότι δεν συντρέχει ειδική απόφαση της Γενικής Συνέλευσης που να μεταβάλλει το ελάχιστο μέρισμα σύμφωνα με το άρθρο 161.
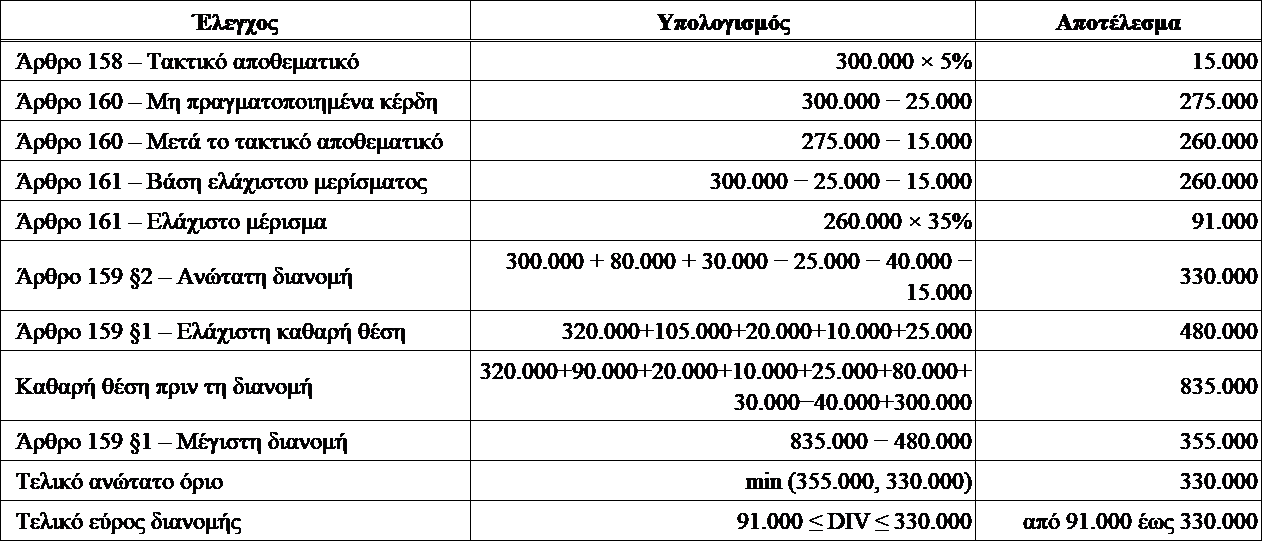
Τα ευρήματα της άσκησης παρατίθενται συγκεντρωτικά στον παρακάτω πίνακα:
Επίλογος
Κλείνοντας, θα ήθελα να επισημάνω ότι οι μαθηματικές σχέσεις, οι συμβολισμοί και η συνολική μεθοδολογία αποτύπωσης που παρουσιάστηκαν στο παρόν άρθρο, αποτελούν πρωτότυπη προσέγγιση του γράφοντος.
Η συγκεκριμένη μεθοδολογία αναπτύχθηκε κατά τη διάρκεια μελέτης των διατάξεων, αρχικά ως εργαλείο αποσαφήνισης, κατανόησης και απομνημόνευσης των άρθρων 158 έως 161 του Ν.4548/2018, αντικατοπτρίζοντας την προσωπική προσέγγιση ανάλυσης και κατανόησης του νομοθετικού πλαισίου
Από όσο γνωρίζω, κατά την αναζήτηση στη σχετική βιβλιογραφία και αρθρογραφία, δεν έχει εντοπιστεί αντίστοιχη προσπάθεια μαθηματικοποιημένης αποτύπωσης των περιορισμών των άρθρων αυτών.
Συνοψίζοντας τη μεθοδολογία που αναπτύχθηκε, το επιτρεπόμενο εύρος διανομής κερδών βάσει του Ν. 4548/2018 εκφράζεται ως το μαθηματικό διάστημα που έχει ως κατώτατο όριο το ελάχιστο μέρισμα, όπως αυτό προσδιορίζεται από τις διατάξεις του άρθρου 161, και ως ανώτατο όριο το μικρότερο από τα δύο ανώτατα όρια που προκύπτουν από τις παραγράφους 1 και 2 του άρθρου 159. Ο μαθηματικός τρόπος έκφρασης των παραπάνω νομοθετικών περιορισμών, με τη χρήση των συμβολισμών που ορίστηκαν στην αρχή του άρθρου, είναι ο εξής:
DIVmin <= DIV <= min(CAPt - CAPmin , DIV159§2) Άρα DIVmin<= DIV <= DIVmax.
Ελπίζω η μεθοδολογία αυτή να φανεί εξίσου χρήσιμη και αποτελεσματική σε κάθε αναγνώστη που μελετά ή καλείται να εφαρμόσει τις σχετικές διατάξεις στην πράξη. Εάν η μαθηματική αυτή προσέγγιση βοηθήσει στην ταχύτερη κατανόηση των περιορισμών της διανομής και στον ευκολότερο έλεγχο της εφαρμογής τους σε μια πραγματική περίπτωση, τότε ο σκοπός της παρούσας προσπάθειας θα έχει επιτευχθεί.